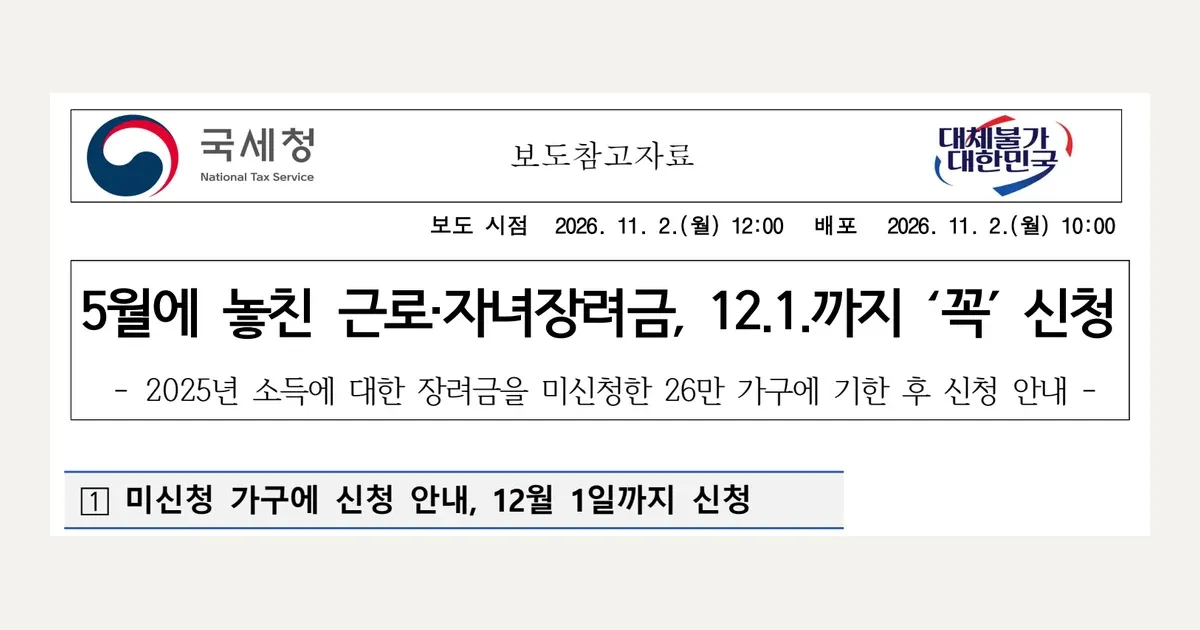
L’Administration fiscale nationale (National Tax Service, NTS) informe les foyers qui n’ont pas encore demandé le crédit d’impôt pour revenu du travail (Earned Income Tax Credit) et le crédit d’impôt pour enfants (Child Tax Credit) sur leurs revenus de 2025 qu’ils peuvent encore le faire après la date limite. Selon le document de référence de presse de l’Administration fiscale nationale (2 novembre 2026), des avis ont été envoyés à environ 260,000 foyers.
La date limite de demande est le mardi 1er décembre 2026. Passé ce jour, vous ne pourrez plus faire de demande.
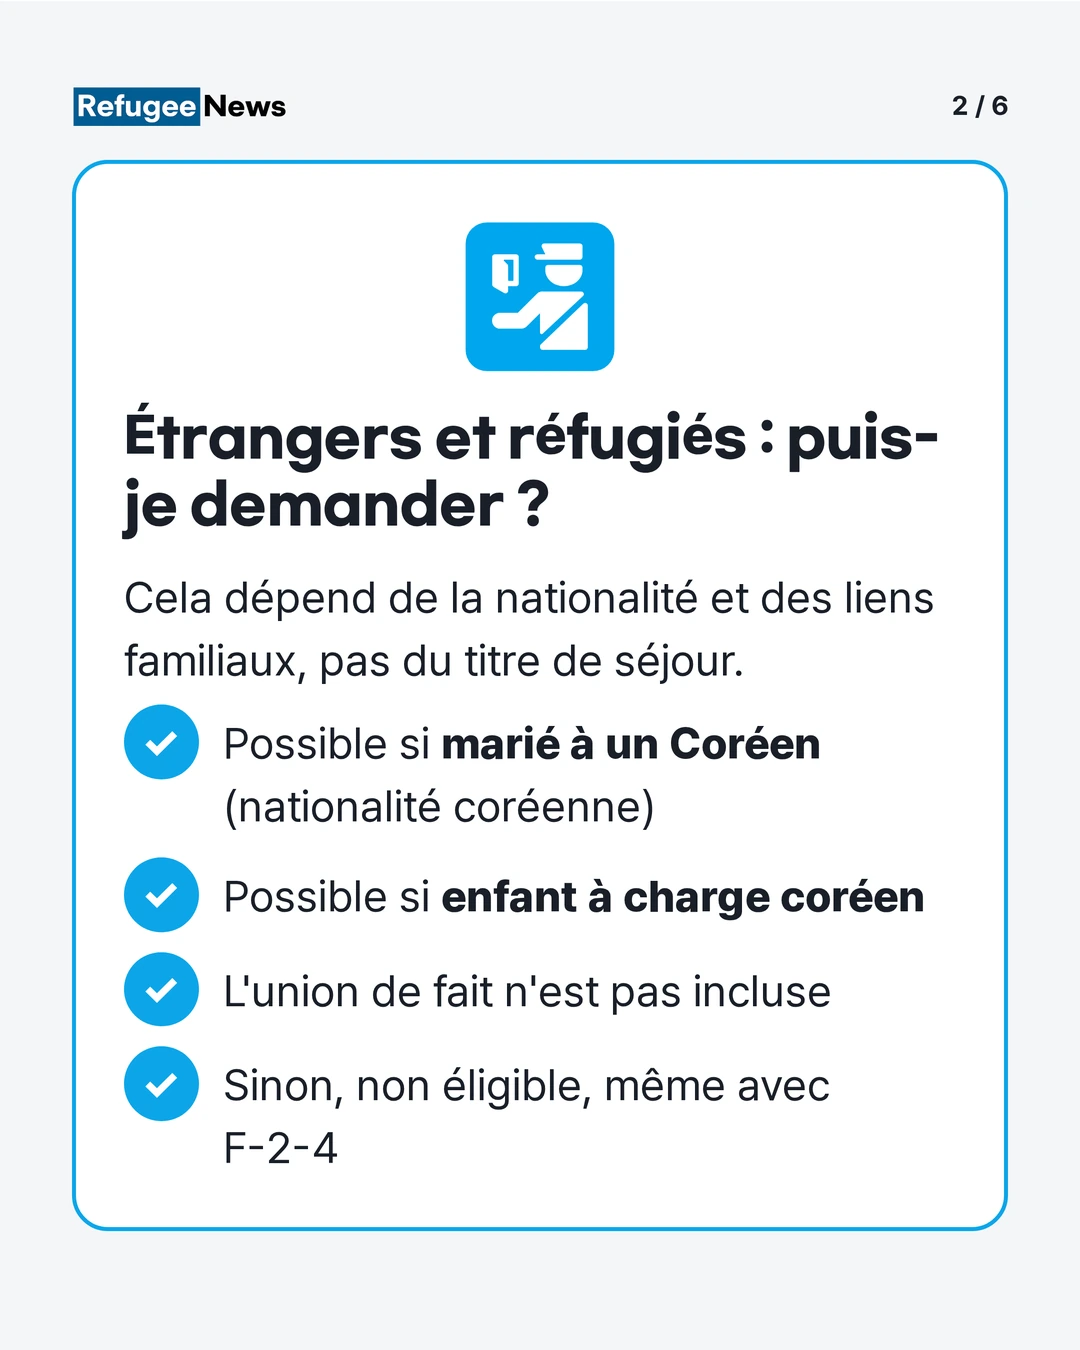
Pour les étrangers, la possibilité de faire une demande dépend de la nationalité et des liens familiaux. Avant de faire votre demande, veuillez d’abord vérifier les conditions ci-dessous.
Crédit d’impôt pour revenu du travail et crédit d’impôt pour enfants
Le crédit d’impôt pour revenu du travail est un dispositif par lequel l’Administration fiscale nationale verse de l’argent aux foyers qui travaillent mais dont les revenus sont faibles. Le crédit d’impôt pour enfants est versé aux foyers à faibles revenus qui élèvent des enfants de moins de 18 ans.
Vous n’avez pas besoin de demander les deux crédits séparément. Si vous faites une demande une seule fois, l’Administration fiscale nationale l’examine et verse le crédit qui vous concerne. Les crédits sont versés par foyer, donc une seule personne par foyer peut les recevoir.
Éligibilité des étrangers et des réfugiés
Selon l’article 100-3 de la loi de restriction des impôts spéciaux (Restriction of Special Taxation Act), une personne qui n’a pas la nationalité coréenne au 31 décembre 2025 ne peut pas demander le crédit d’impôt sur les revenus du travail (Earned Income Tax Credit). Toutefois, un étranger qui remplit l’une des conditions suivantes peut en faire la demande.
- Une personne mariée à une personne de nationalité coréenne
- Une personne qui a un enfant à charge de nationalité coréenne
La foire aux questions du Centre de consultation de l’Administration fiscale nationale (National Tax Service, NTS) précise également que les étrangers ne peuvent en principe pas demander ces crédits, et que seuls les deux cas ci-dessus font exception et leur permettent de les demander.
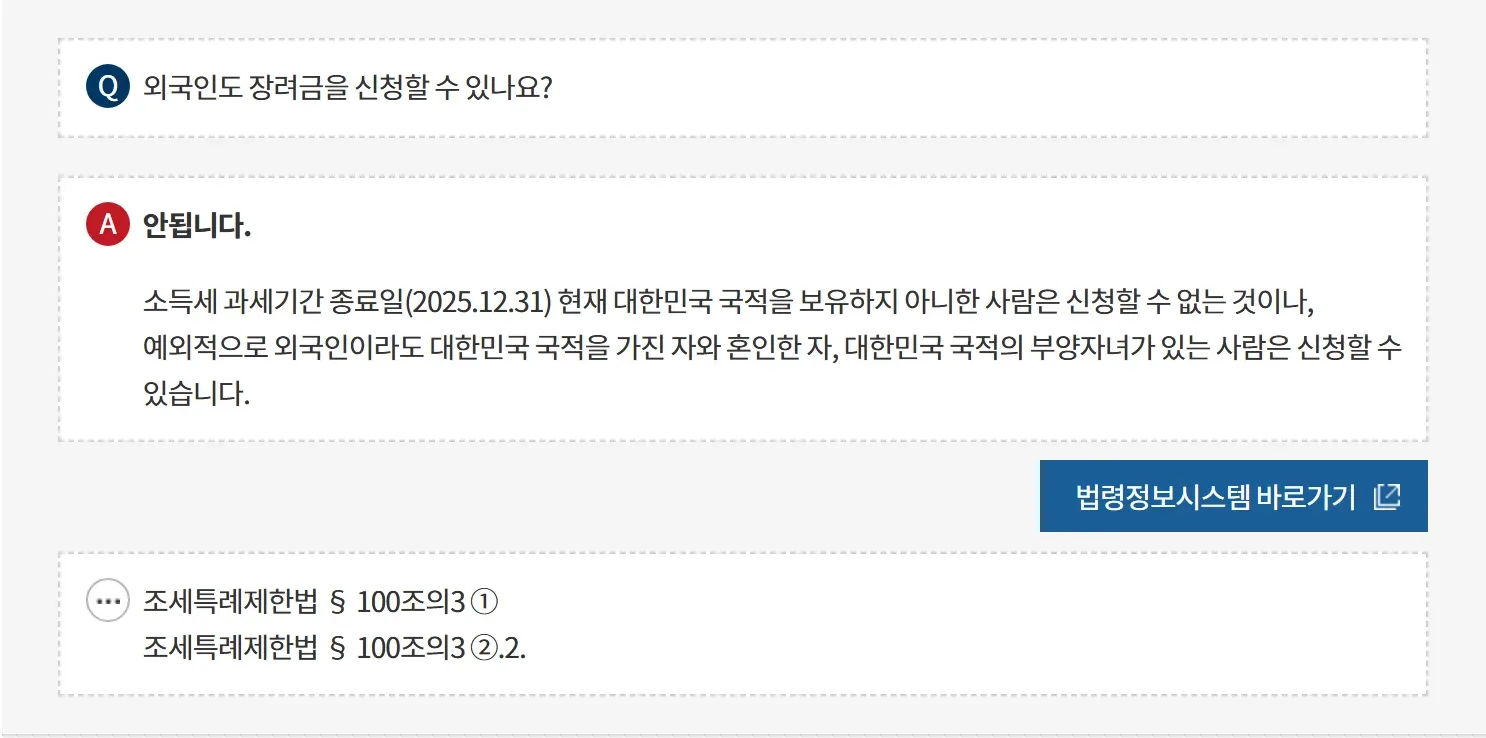
Ce critère est apprécié selon la nationalité, quel que soit le statut de séjour (titre de séjour). Les indications de l’Administration fiscale nationale (National Tax Service, NTS) ne prévoient aucune exception distincte pour les réfugiés reconnus, les personnes à statut humanitaire ou les demandeurs d’asile. Ainsi, si vous ne remplissez aucune des deux conditions ci-dessus, vous n’êtes pas éligible, même si votre statut de séjour est F-2-4.
Veuillez également vérifier les points suivants.
- Conjoint : il s’agit du conjoint légal. L’union de fait n’est pas incluse.
- Nationalité de l’enfant : en vertu de l’article 2 de la loi sur la nationalité (Nationality Act), en principe, un enfant n’obtient la nationalité coréenne que si l’un de ses parents était de nationalité coréenne à sa naissance. Si les deux parents sont étrangers, l’enfant n’a généralement pas la nationalité coréenne, même s’il est né en Corée.
- Si vous avez été naturalisé : si vous avez obtenu la nationalité coréenne par Naturalisation avant le 31 décembre 2025, vous pouvez faire la demande en tant que ressortissant coréen.
- Résidence en Corée : seuls les résidents vivant en Corée peuvent faire la demande.
Si vous ne savez pas si vous êtes éligible, veuillez poser la question au Centre de consultation sur les crédits d’impôt (1566-3636) avant de faire votre demande. La décision finale dépend de l’examen de l’Administration fiscale nationale (National Tax Service, NTS).
Autres cas dans lesquels vous ne pouvez pas faire la demande
Même si vous remplissez les conditions de nationalité, de revenus et de patrimoine, vous ne pouvez pas faire la demande dans les cas suivants.
- Si vous étiez l’enfant à charge d’une autre personne au cours de l’année 2025
- Une personne qui exerce une activité libérale (profession spécialisée), ou son conjoint
- Un salarié permanent qui continue de travailler au 31 décembre 2025 et dont le revenu salarial mensuel moyen est de 5,000,000 won ou plus, ou son conjoint (crédit d’impôt sur les revenus du travail uniquement)
Pour connaître en détail les conditions d’éligibilité, veuillez contacter l’Administration fiscale nationale (National Tax Service, NTS).
Conditions de revenus et de patrimoine
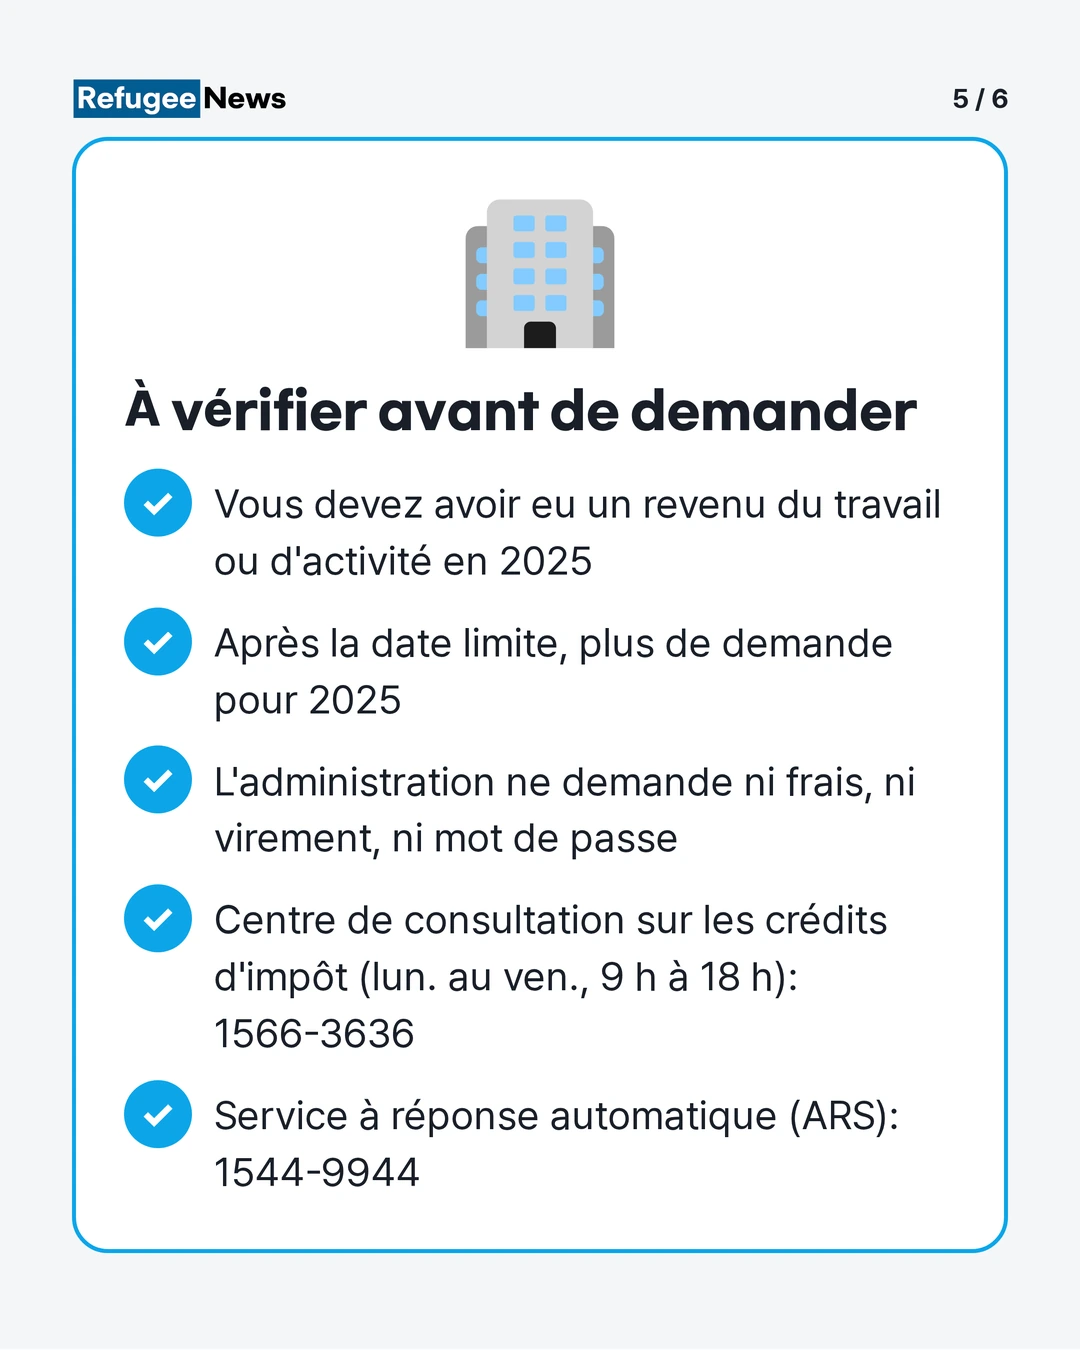
Vous devez avoir perçu en 2025 un revenu salarial (y compris un travail journalier), un revenu d’activité indépendante ou un revenu de religieux. Si vous n’avez aucun de ces revenus, par exemple si vous n’avez que des revenus d’intérêts, vous n’êtes pas éligible.
| Catégorie | Type de foyer | Plafond de revenus cumulés du couple en 2025 |
|---|---|---|
| Crédit d’impôt sur les revenus du travail | Foyer d’une seule personne (sans conjoint, sans enfant à charge de moins de 18 ans et sans ascendant direct âgé de 70 ans ou plus) | Moins de 22 000 000 won |
| Crédit d’impôt sur les revenus du travail | Foyer à revenu unique (foyer dont le conjoint a un salaire total, etc. inférieur à 3 000 000 won, ou, même sans conjoint, foyer ayant un enfant à charge ou un ascendant direct âgé de 70 ans ou plus remplissant certaines conditions de revenus et de cohabitation) | Moins de 32 000 000 won |
| Crédit d’impôt sur les revenus du travail | Foyer à double revenu (foyer où le salaire total, etc.* du demandeur et celui du conjoint sont chacun de 3 000 000 won ou plus) | Moins de 44 000 000 won |
| Crédit d’impôt pour enfants | Foyer ayant un enfant de moins de 18 ans | Moins de 70 000 000 won |
*Ici, le « salaire total, etc. » est un montant calculé par l’Administration fiscale nationale (National Tax Service, NTS) à partir du revenu salarial, du revenu d’activité indépendante, du revenu de religieux, etc. Des conditions supplémentaires, comme les revenus et la cohabitation, s’appliquent aux enfants à charge et aux ascendants directs âgés de 70 ans ou plus.
Il existe aussi des conditions de patrimoine.
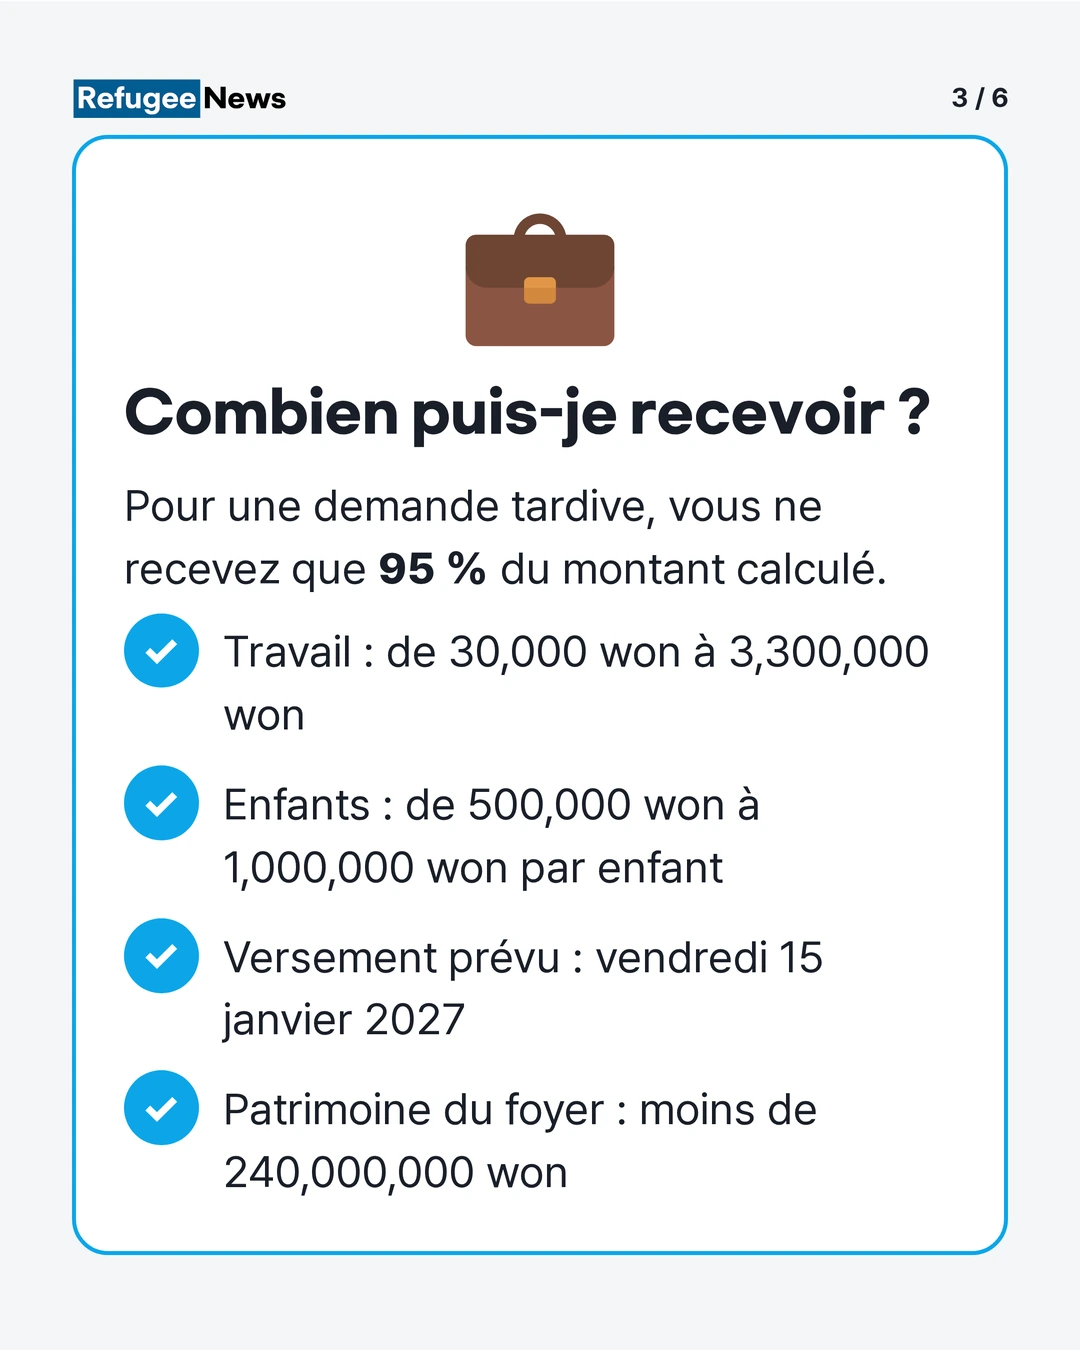
- Le total du patrimoine de tous les membres du foyer doit être inférieur à 240,000,000 won. La date de référence est le 1er juin 2025.
- Les dettes ne sont pas déduites du patrimoine.
- Si le patrimoine est de 170,000,000 won ou plus mais inférieur à 240,000,000 won, vous ne recevez que 50 % du montant calculé.
- Le patrimoine comprend les biens immobiliers, les voitures particulières, les droits d’achat d’un appartement, le dépôt de Jeonse (bail à dépôt forfaitaire) (dépôt de garantie du bail), les dépôts bancaires, les actions et les cartes de membre.
Montant que vous pouvez recevoir et date de versement
- Le crédit d’impôt sur les revenus du travail va d’un minimum de 30,000 won jusqu’à 1,650,000 won pour un foyer d’une seule personne, 2,850,000 won pour un foyer à revenu unique et 3,300,000 won pour un foyer à double revenu.
- Le crédit d’impôt pour enfants va d’un minimum de 500,000 won jusqu’à un maximum de 1,000,000 won par enfant à charge.
- Pour une demande tardive, vous ne recevez que 95 % du montant calculé. Il est réduit de 5 %.
- L’Administration fiscale nationale (National Tax Service, NTS) prévoit de verser les sommes, après examen, le vendredi 15 janvier 2027.
Le montant que vous recevez réellement est déterminé par le résultat de l’examen de vos revenus et de votre patrimoine. Même si vous avez fait votre demande après avoir reçu un avis, il se peut que vous ne receviez pas le crédit, ou que le montant soit différent, selon le résultat de l’examen.
Lors de votre demande, vous pouvez choisir de recevoir l’argent sur un compte bancaire ou en espèces. Si vous choisissez les espèces, vous le recevez au bureau de poste le plus proche, en présentant l’avis de remboursement d’impôt envoyé par courrier recommandé et votre pièce d’identité. Si le compte que vous avez saisi fait l’objet d’une saisie, vous risquez de ne pas pouvoir retirer l’argent.
Comment faire la demande
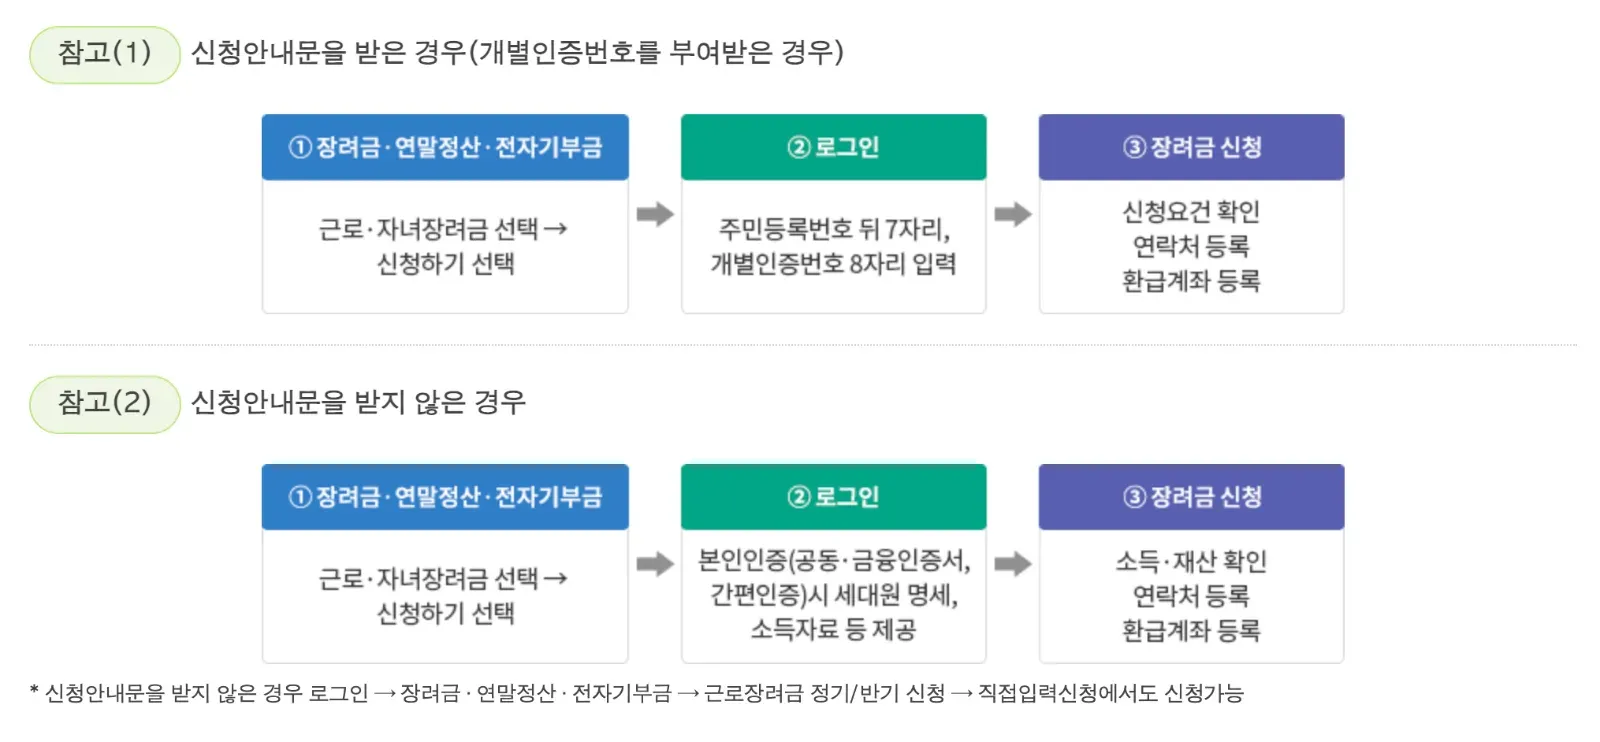
Si vous avez reçu un avis
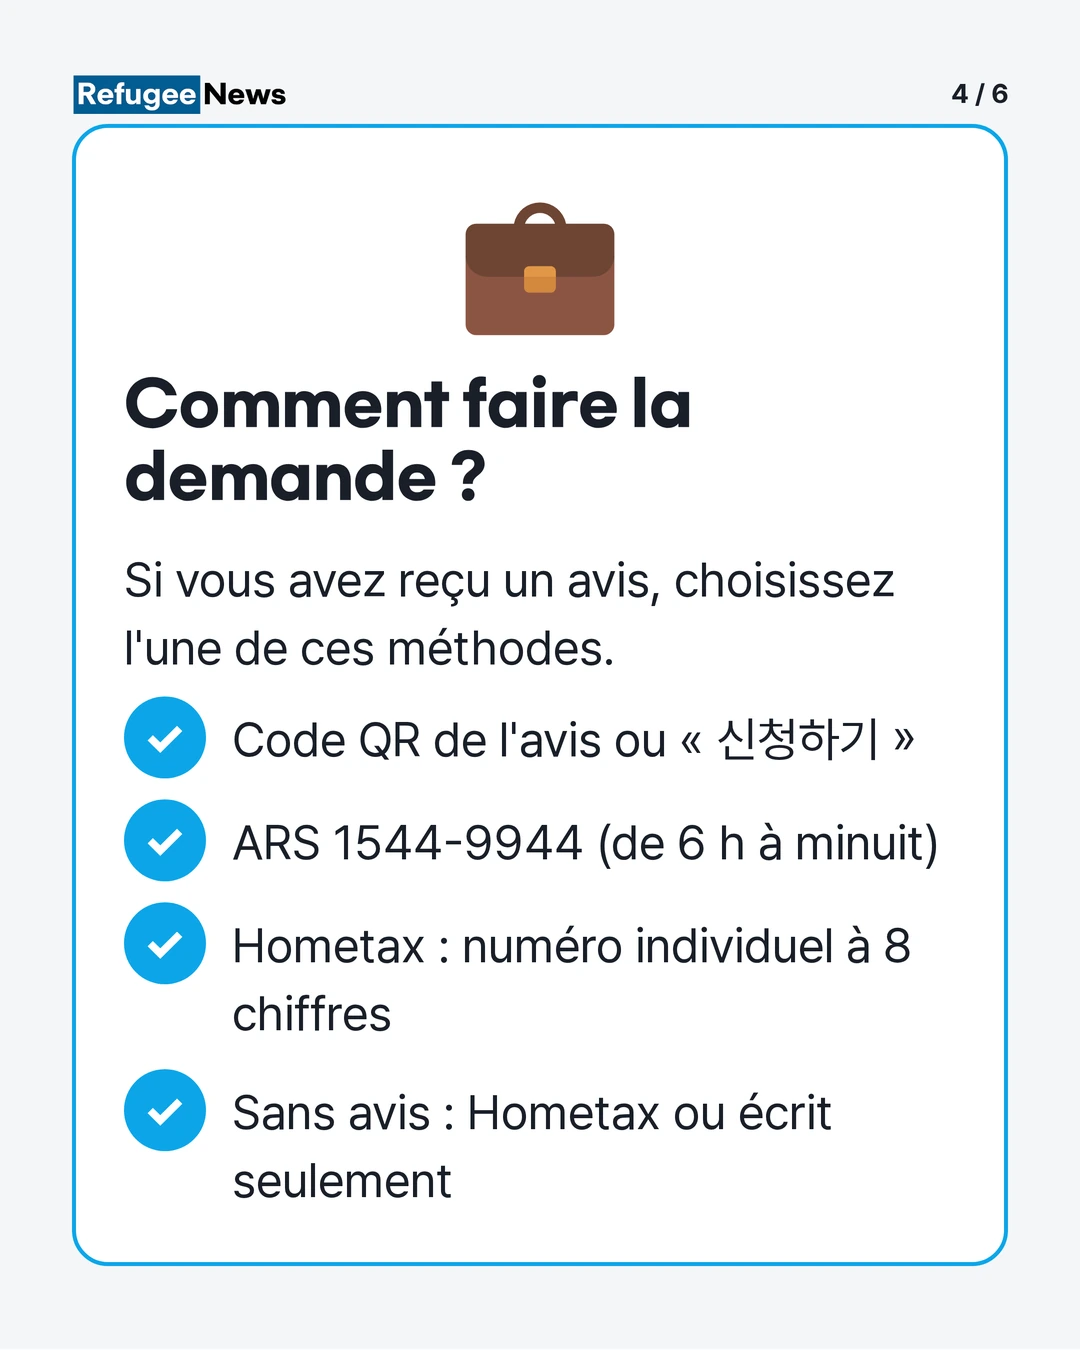
L’Administration fiscale nationale (National Tax Service, NTS) a envoyé cette fois des avis de demande tardive à environ 260,000 foyers. Si vous avez reçu un avis, vous pouvez faire votre demande de l’une des manières suivantes.
- Scannez avec votre téléphone portable le code QR de l’avis reçu par courrier et faites votre demande
- Appuyez sur « Faire la demande » (신청하기) dans l’avis mobile et faites votre demande
- Appelez le service téléphonique à réponse automatique (ARS) au 1544-9944 et faites votre demande (de 6 h à minuit)
- Si l’utilisation d’un téléphone portable ou d’un ordinateur vous est difficile, appelez le Centre de consultation sur la prime pour l’emploi et la prime pour enfants (1566-3636) et demandez de l’aide pour votre demande (du lundi au vendredi, de 9 h à 18 h)
- Rendez-vous sur Hometax (portail fiscal en ligne) et saisissez les 7 derniers chiffres de votre numéro d’enregistrement de résidence ainsi que le numéro d’authentification individuel à 8 chiffres inscrit sur l’avis. Vérifiez ensuite les conditions requises, enregistrez vos coordonnées et votre compte de remboursement, puis terminez la demande.
Les avis mobiles affichent la marque de sécurité de la Korea Internet & Security Agency. Veuillez d’abord vérifier cette marque. Si vous craignez une fraude par SMS, n’appuyez pas sur le lien. Vous pouvez à la place faire votre demande par l’ARS (1544-9944) en saisissant le numéro d’authentification individuel de l’avis.
Si vous n’avez pas reçu d’avis
Même si aucun avis n’est arrivé, vous pouvez faire la demande vous-même si vous pensez remplir les conditions. Dans ce cas, vous ne pouvez pas faire la demande par l’ARS. Vous ne pouvez la faire que par Hometax ou par écrit.
-
Hometax : Rendez-vous sur Hometax (portail fiscal en ligne) et sélectionnez « Primes, régularisation fiscale de fin d’année, dons électroniques (장려금·연말정산·전자기부금) → Prime pour l’emploi et prime pour enfants (근로·자녀장려금) → Faire la demande (신청하기) ». Lorsque vous vérifiez votre identité avec un Certificat numérique commun (signature électronique), un Certificat financier (Financial Certificate) ou l’Authentification simplifiée (Simple authentication), les informations détaillées sur les membres de votre foyer, les données de revenus et d’autres informations vous sont fournies. Vérifiez ensuite vos revenus et vos biens, enregistrez vos coordonnées et votre compte de remboursement, puis terminez la demande. Si les données de l’Administration fiscale nationale n’indiquent aucun revenu pour vous, joignez des justificatifs, comme une attestation de revenus délivrée par votre lieu de travail.
-
Par écrit : Remplissez le Formulaire de demande de la prime pour l’emploi et de la prime pour enfants (règlement d’application de la loi sur la restriction des impôts spéciaux, formulaire annexe n° 64-2, PDF) et remettez-le au bureau des impôts compétent pour votre adresse.
Si vous avez des difficultés à vous connecter à Hometax ou à vérifier votre identité, veuillez demander de l’aide au Centre de consultation sur la prime pour l’emploi et la prime pour enfants ou à un bureau des impôts proche de chez vous.
Dans Hometax, vous pouvez utiliser le menu « Primes → Vérifier si vous êtes destinataire d’un avis (장려금 → 안내대상자 여부 조회) » pour savoir si vous faites partie des personnes qui reçoivent un avis. Vous pouvez aussi le vérifier par l’ARS (1544-9944) et auprès du Centre de consultation (1566-3636).
La période et les méthodes de demande figurent également sur la page Administration fiscale nationale : période et méthode de demande de la prime pour l’emploi et de la prime pour enfants.
Date limite de demande et que faire si vous l’avez manquée
Selon l’avis de l’Administration fiscale nationale (National Tax Service, NTS) sur la période de demande, la période de demande tardive pour les revenus de 2025 va du 2 juin 2026 au 1 décembre 2026. L’article 100-6 de la loi de restriction des impôts spéciaux (조세특례제한법) prévoit que vous pouvez faire votre demande dans les 6 mois à compter du lendemain de la fin de la période de demande ordinaire.
Les demandes peuvent être nombreuses ; nous vous recommandons donc de faire votre demande le plus tôt possible.
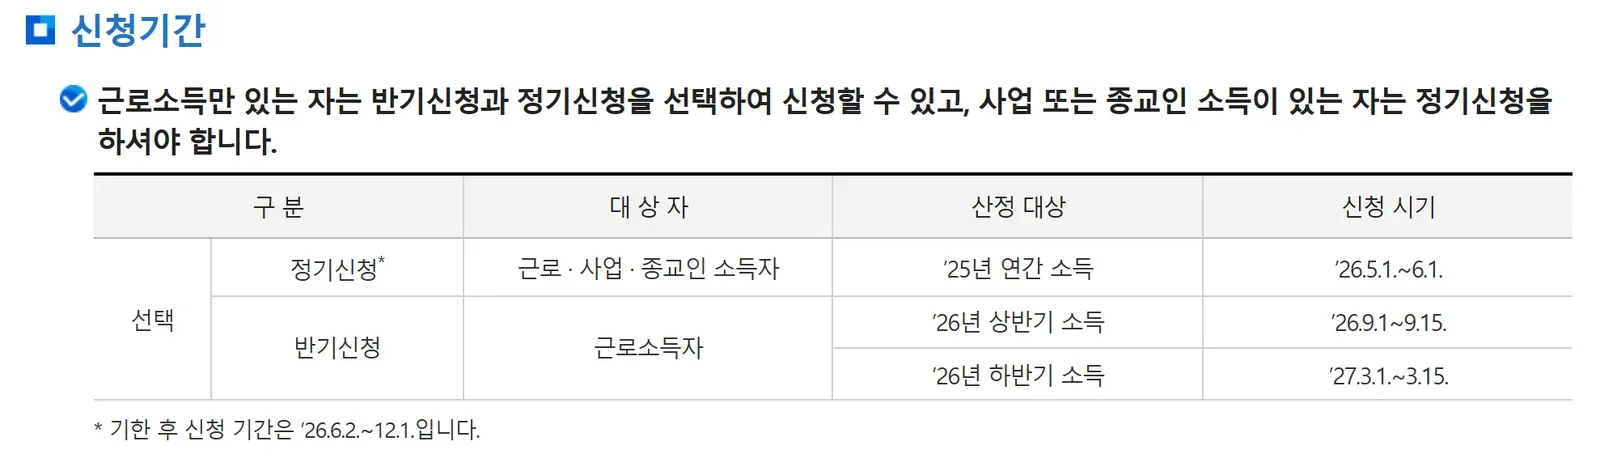
Après la date limite, vous ne pouvez plus demander le crédit d’impôt pour les revenus de 2025. Le crédit d’impôt pour les revenus de 2026 doit être demandé séparément, lors de la période de demande ordinaire de l’année suivante. Veuillez consulter les annonces de l’Administration fiscale nationale pour connaître le calendrier exact.
Points à noter
- L’Administration fiscale nationale ne vous demande ni de payer des frais, ni de transférer de l’argent, ni de communiquer le mot de passe de votre compte. Un contact qui vous demande ces choses au nom du crédit d’impôt peut être une escroquerie.
- Si vous ou votre conjoint devez déposer une déclaration définitive de l’impôt global sur le revenu, vous devez la déposer avant la date de décision du crédit d’impôt pour pouvoir le recevoir.
- Si vous faites votre demande avec des documents de revenus obtenus frauduleusement, vous devez rembourser le crédit d’impôt, et son versement peut être restreint pendant 2 ans ou 5 ans.
Renseignements
- Centre de consultation (Counseling) sur les crédits d’impôt : 1566-3636 (du lundi au vendredi, de 9 h à 18 h)
- Service de réponse automatique (ARS) : 1544-9944 (consultation 24 h sur 24 ; demandes de 6 h à minuit)
- Centre de consultation (Counseling) de l’Administration fiscale nationale : 126 (consultation sur le droit fiscal ; sélectionnez le menu du crédit d’impôt)
- Bureau des impôts le plus proche : demande écrite et consultation sur place
- Renseignements généraux sur le statut de séjour (titre de séjour) ou la nationalité : Centre d’information générale pour les étrangers (Immigration Contact Center) 1345
Si vous êtes de nationalité étrangère et que vous ne savez pas si vous pouvez faire une demande en raison de votre situation matrimoniale ou de la nationalité de votre enfant, expliquez votre situation au centre de consultation (Counseling) sur les crédits d’impôt et faites-vous confirmer la réponse avant de faire votre demande.
Liens de référence
- Administration fiscale nationale (National Tax Service, NTS) : période et méthode de demande du crédit d’impôt sur les revenus du travail et du crédit d’impôt pour enfants
- Communiqué de l’Administration fiscale nationale (National Tax Service, NTS) : crédits d’impôt sur les revenus du travail et pour enfants manqués en mai, veillez à les demander avant le 1er décembre (Korea Policy Briefing, 2 novembre 2026)
- Crédit d’impôt sur les revenus du travail allant jusqu’à 3,300,000 won… demande avant le 1er juin (Korea Policy Briefing, 30 avril 2026)
- Administration fiscale nationale (National Tax Service, NTS) : présentation du crédit d’impôt sur les revenus du travail
- Administration fiscale nationale (National Tax Service, NTS) : examen et versement des crédits d’impôt sur les revenus du travail et pour enfants
- Administration fiscale nationale (National Tax Service, NTS) : principaux formulaires des crédits d’impôt sur les revenus du travail et pour enfants
- Centre de consultation (Counseling) de l’Administration fiscale nationale (National Tax Service, NTS) : questions fréquentes sur les crédits d’impôt sur les revenus du travail et pour enfants
- Loi spéciale sur la limitation des impôts (Restriction of Special Taxation Act), article 100-3 (conditions pour demander le crédit d’impôt sur les revenus du travail)
- Hometax (portail fiscal en ligne)