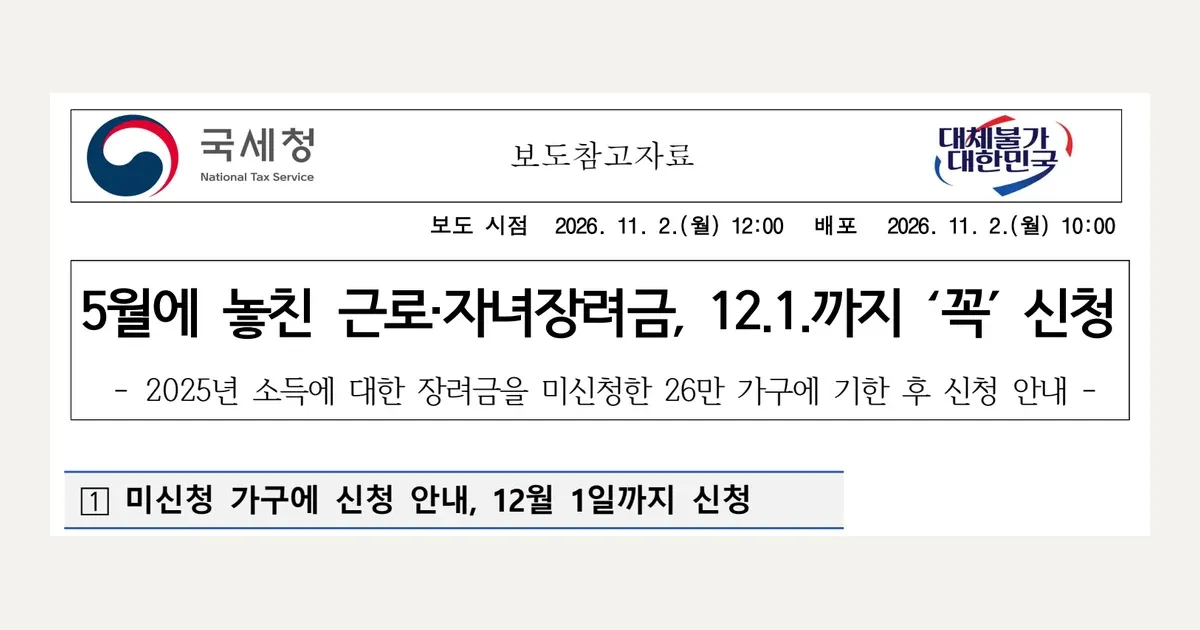
Национальная налоговая служба (National Tax Service, NTS) сообщает домохозяйствам, которые ещё не подали заявление на кредит на заработанный доход и налоговый кредит на детей за доход 2025 года, что они могут подать заявление после установленного срока. Согласно справочным материалам NTS для прессы (2 ноября 2026 года), уведомления были отправлены примерно 260,000 домохозяйств.
Крайний срок подачи заявления, вторник, 1 декабря 2026 года. После этой даты подать заявление уже нельзя.
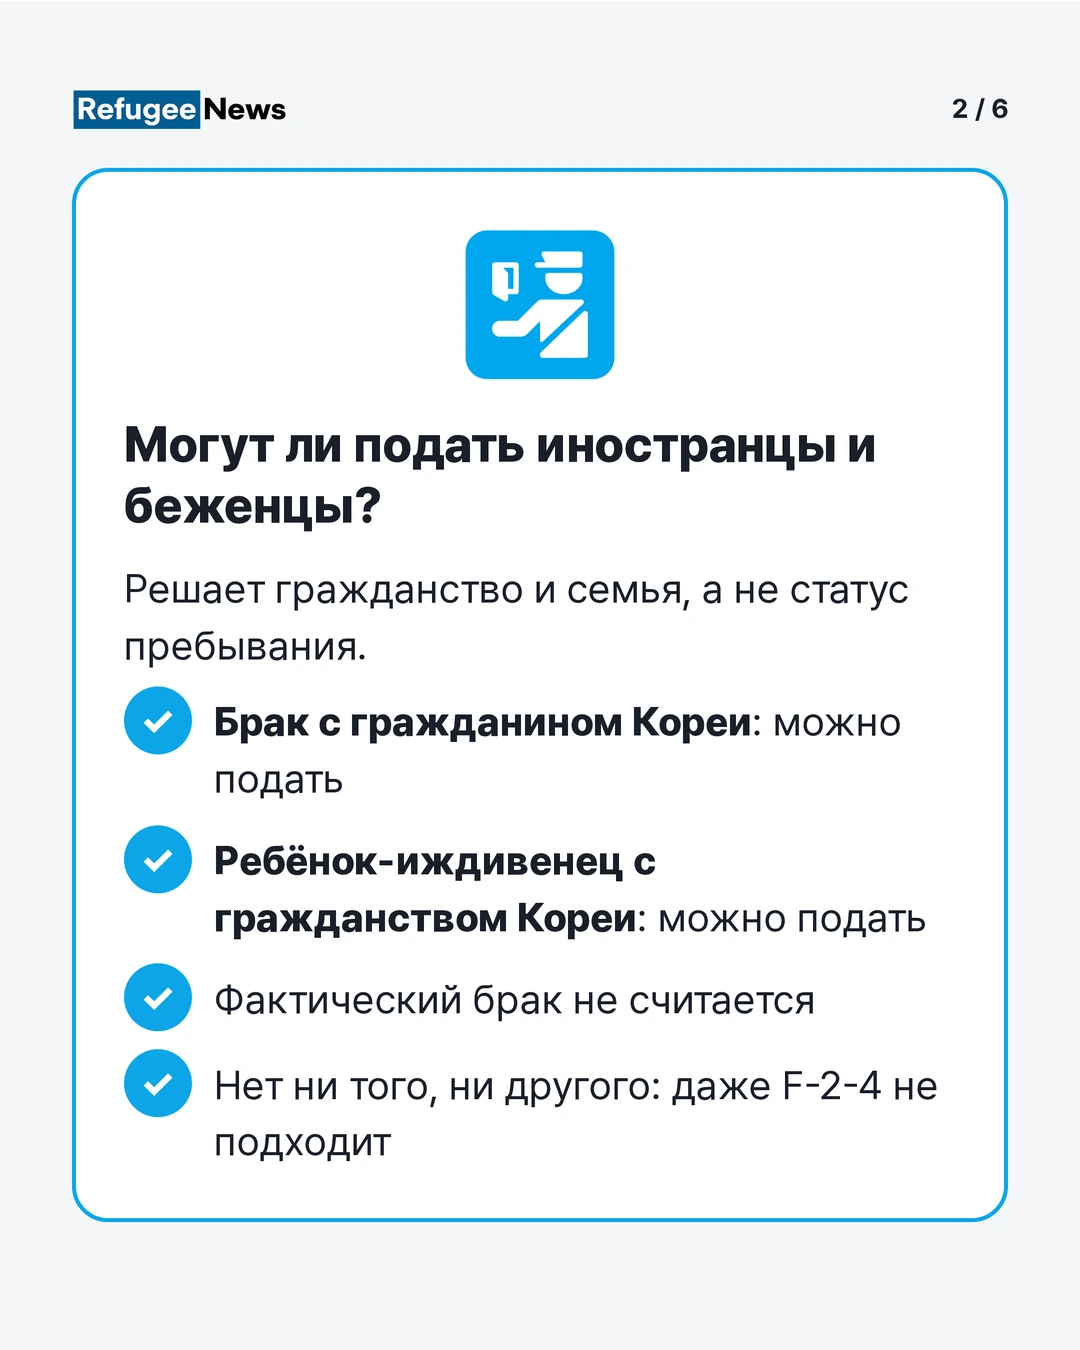
Может ли иностранец подать заявление, зависит от гражданства и семейных отношений. Прежде чем подавать заявление, проверьте условия ниже.
Кредит на заработанный доход и налоговый кредит на детей
Кредит на заработанный доход, это система, в рамках которой Национальная налоговая служба (National Tax Service, NTS) выплачивает деньги домохозяйствам, которые работают, но имеют низкий доход. Налоговый кредит на детей выплачивается домохозяйствам с низким доходом, которые воспитывают детей младше 18 лет.
Подавать заявления на два кредита отдельно не нужно. Если вы подадите заявление один раз, Национальная налоговая служба (National Tax Service, NTS) рассмотрит его и выплатит тот кредит, который вам положен. Кредиты выплачиваются на домохозяйство, поэтому получить их может только 1 человек из домохозяйства.
Право иностранцев и беженцев на подачу заявления
Согласно статье 100-3 Закона об ограничении специальных налоговых льгот, лицо, не имеющее гражданства Республики Корея по состоянию на 31 декабря 2025 года, не может подать заявление на получение налоговой субсидии на заработанный доход (Earned Income Tax Credit). Однако иностранец, соответствующий одному из следующих условий, может подать заявление.
- Лицо, состоящее в браке с гражданином Республики Корея
- Лицо, у которого есть находящийся на иждивении ребёнок с гражданством Республики Корея
Часто задаваемые вопросы Консультационного центра Национальной налоговой службы также разъясняют, что иностранцы в принципе не могут подавать заявление на получение субсидий и что только два перечисленных выше случая являются исключениями, при которых заявление подать можно.
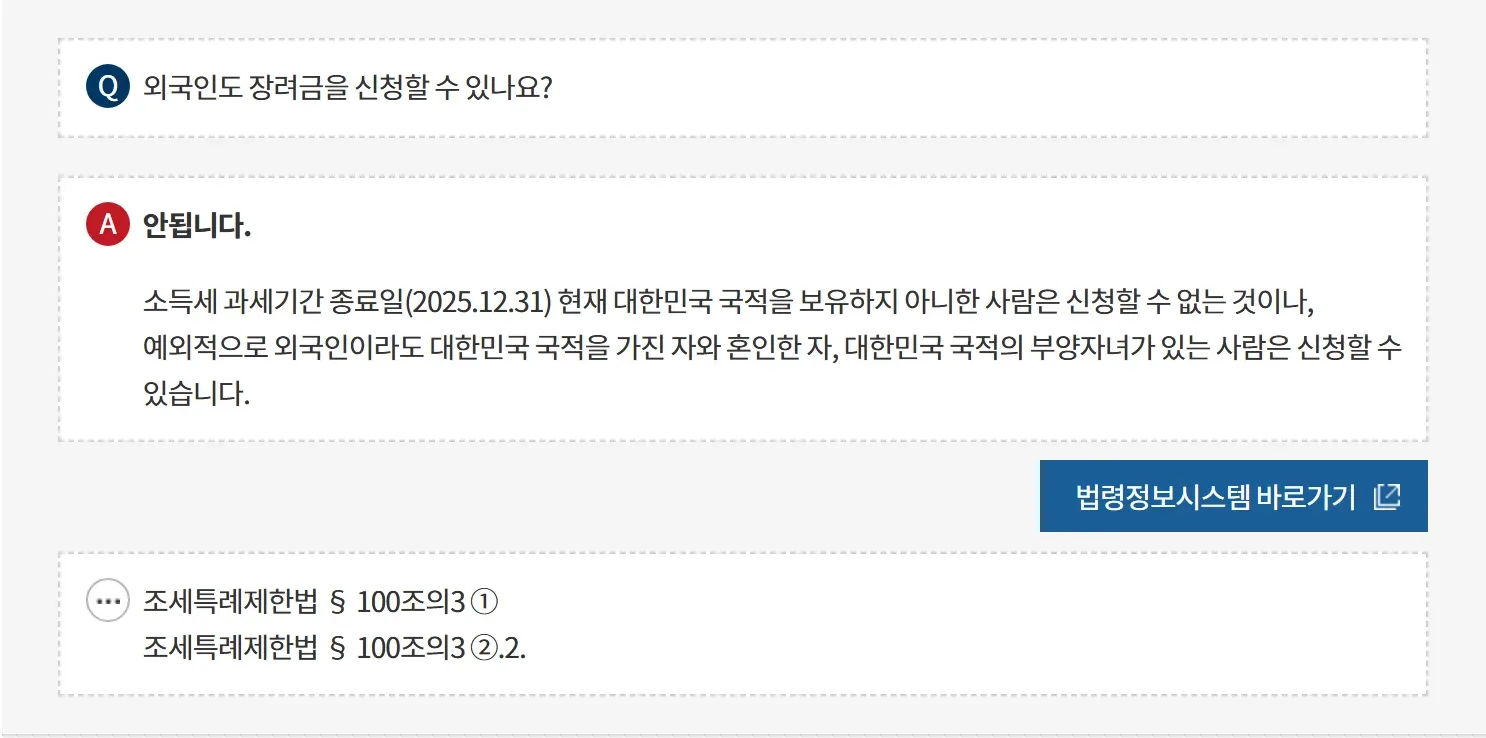
Этот критерий определяется по гражданству, независимо от статуса пребывания (вида на жительство). В разъяснениях Национальной налоговой службы (National Tax Service, NTS) нет отдельных исключений для лиц, признанных беженцами (Recognized refugee, F-2-4), лиц, получивших разрешение на проживание по гуманитарным соображениям (Humanitarian status holder, G-1), и лиц, ищущих убежище (Asylum seeker, refugee applicant). Поэтому, если вы не соответствуете ни одному из двух указанных выше условий, вы не имеете права на субсидию, даже если ваш статус пребывания, F-2-4.
Пожалуйста, проверьте также следующее.
- Супруг(а): имеется в виду законный супруг(а). Фактический брак не включается.
- Гражданство ребёнка: согласно статье 2 Закона о гражданстве, в принципе ребёнок получает корейское гражданство только в том случае, если один из родителей был гражданином Кореи на момент его рождения. Если оба родителя, иностранцы, у ребёнка, как правило, нет корейского гражданства, даже если он родился в Корее.
- Если вы получили гражданство через натурализацию: если вы получили корейское гражданство путём Натурализации (Naturalization) до 31 декабря 2025 года, вы можете подать заявление как гражданин Кореи.
- Проживание в Корее: заявление могут подать только резиденты, проживающие в Корее.
Если вы не уверены, подходите ли вы под условия, перед подачей заявления обратитесь в Консультационный центр по субсидиям (1566-3636). Окончательное решение зависит от проверки Национальной налоговой службы.
Другие случаи, когда подать заявление нельзя
Даже если вы соответствуете условиям по гражданству, доходу и имуществу, вы не можете подать заявление в следующих случаях.
- Если в течение 2025 года вы были находящимся на иждивении ребёнком другого лица
- Лицо, занимающееся предпринимательской деятельностью в сфере свободных профессий, или его супруг(а)
- Постоянный работник, продолжающий работать по состоянию на 31 декабря 2025 года, у которого среднемесячный доход от трудовой деятельности составляет 5,000,000 won или более, или его супруг(а) (только для субсидии на заработанный доход)
Подробные условия права на подачу заявления уточняйте в Национальной налоговой службе.
Условия по доходу и имуществу
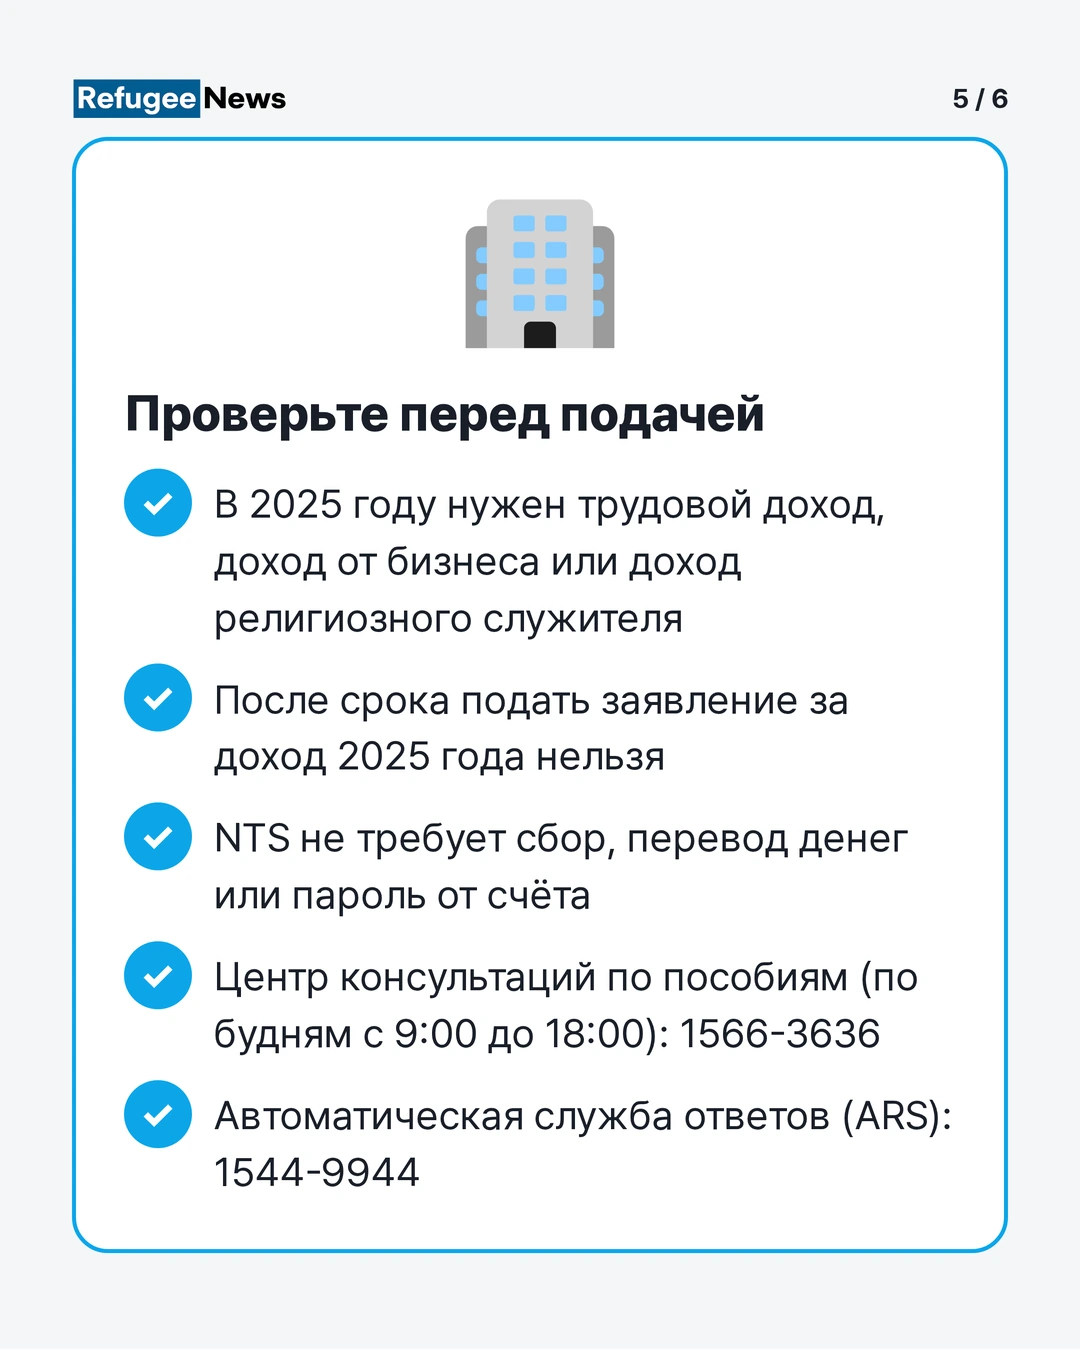
В 2025 году у вас должен быть трудовой доход (включая работу по дневной оплате), доход от предпринимательской деятельности или доход религиозного служителя. Если таких доходов нет, например если у вас только процентный доход, вы не имеете права на подачу заявления.
| Категория | Тип домохозяйства | Предельный совокупный доход супругов за 2025 год |
|---|---|---|
| Налоговый кредит на трудовой доход | Домохозяйство из одного человека (нет ни супруга(-и), ни иждивенцев младше 18 лет, ни родственников по прямой восходящей линии старше 70 лет) | Менее 22,000,000 won |
| Налоговый кредит на трудовой доход | Домохозяйство с одним кормильцем (домохозяйство, где общая сумма заработной платы и т. п. супруга(-и) составляет менее 3,000,000 won, либо, даже при отсутствии супруга(-и), домохозяйство с иждивенцем-ребёнком или родственником по прямой восходящей линии старше 70 лет, соответствующим определённым требованиям по доходу и совместному проживанию) | Менее 32,000,000 won |
| Налоговый кредит на трудовой доход | Домохозяйство с двумя кормильцами (домохозяйство, где общая сумма заработной платы и т. п.* заявителя и супруга(-и) составляет не менее 3,000,000 won у каждого) | Менее 44,000,000 won |
| Налоговый кредит на детей | Домохозяйство с ребёнком младше 18 лет | Менее 70,000,000 won |
*Здесь «общая сумма заработной платы и т. п.», это сумма, рассчитанная на основе трудового дохода, дохода от предпринимательской деятельности, дохода религиозного служителя и т. д., как это определено Национальной налоговой службой (National Tax Service, NTS). К иждивенцам-детям и родственникам по прямой восходящей линии старше 70 лет применяются дополнительные требования, такие как требования по доходу и совместному проживанию.
Есть также условия по имуществу.
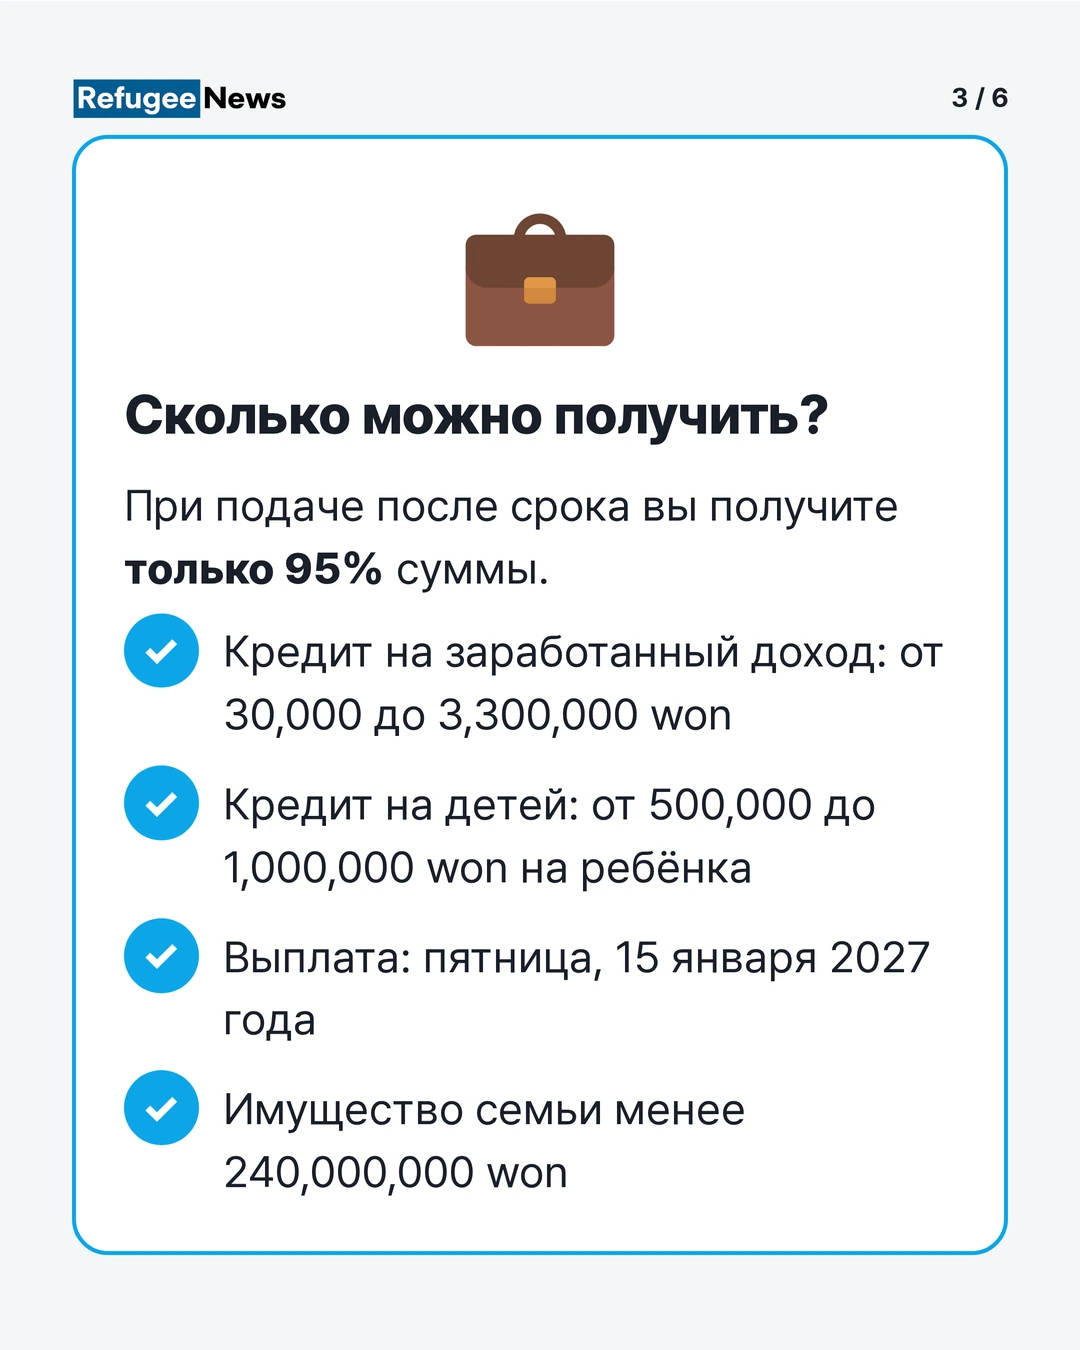
- Общая сумма имущества всех членов домохозяйства должна быть менее 240,000,000 won. Контрольная дата, 1 июня 2025 года.
- Долги из стоимости имущества не вычитаются.
- Если имущество составляет от 170,000,000 won до 240,000,000 won (не включая эту сумму), вы получаете только 50% от рассчитанной суммы.
- К имуществу относятся недвижимость, легковые автомобили, права на покупку квартиры, средства чонсе (Чонсе (Jeonse, аренда с единовременным депозитом)) (залог (депозит) по договору аренды), банковские вклады, акции, членские права и т. п.
Сумма, которую можно получить, и сроки выплаты
- Налоговый кредит на трудовой доход составляет от минимум 30,000 won до 1,650,000 won для домохозяйства из одного человека, 2,850,000 won для домохозяйства с одним кормильцем и 3,300,000 won для домохозяйства с двумя кормильцами.
- Налоговый кредит на детей составляет от минимум 500,000 won до максимум 1,000,000 won на одного ребёнка-иждивенца.
- При подаче заявления после установленного срока вы получаете только 95% от рассчитанной суммы. Сумма уменьшается на 5%.
- Национальная налоговая служба (National Tax Service, NTS) планирует произвести выплату после рассмотрения в пятницу, 15 января 2027 года.
Сумма, которую вы фактически получите, определяется по результатам проверки дохода и имущества. Даже если вы подали заявление после получения уведомления, в зависимости от результатов проверки вы можете не получить кредит, либо сумма может отличаться.
При подаче заявления вы можете выбрать получение денег на банковский счёт или наличными. Если вы выберете наличные, вы получите их в ближайшем почтовом отделении, предъявив уведомление о возврате налога, которое придёт заказным письмом, и удостоверение личности. Если указанный вами счёт находится под арестом, вы можете не иметь возможности снять деньги.
Как подать заявление
Если вы получили уведомление
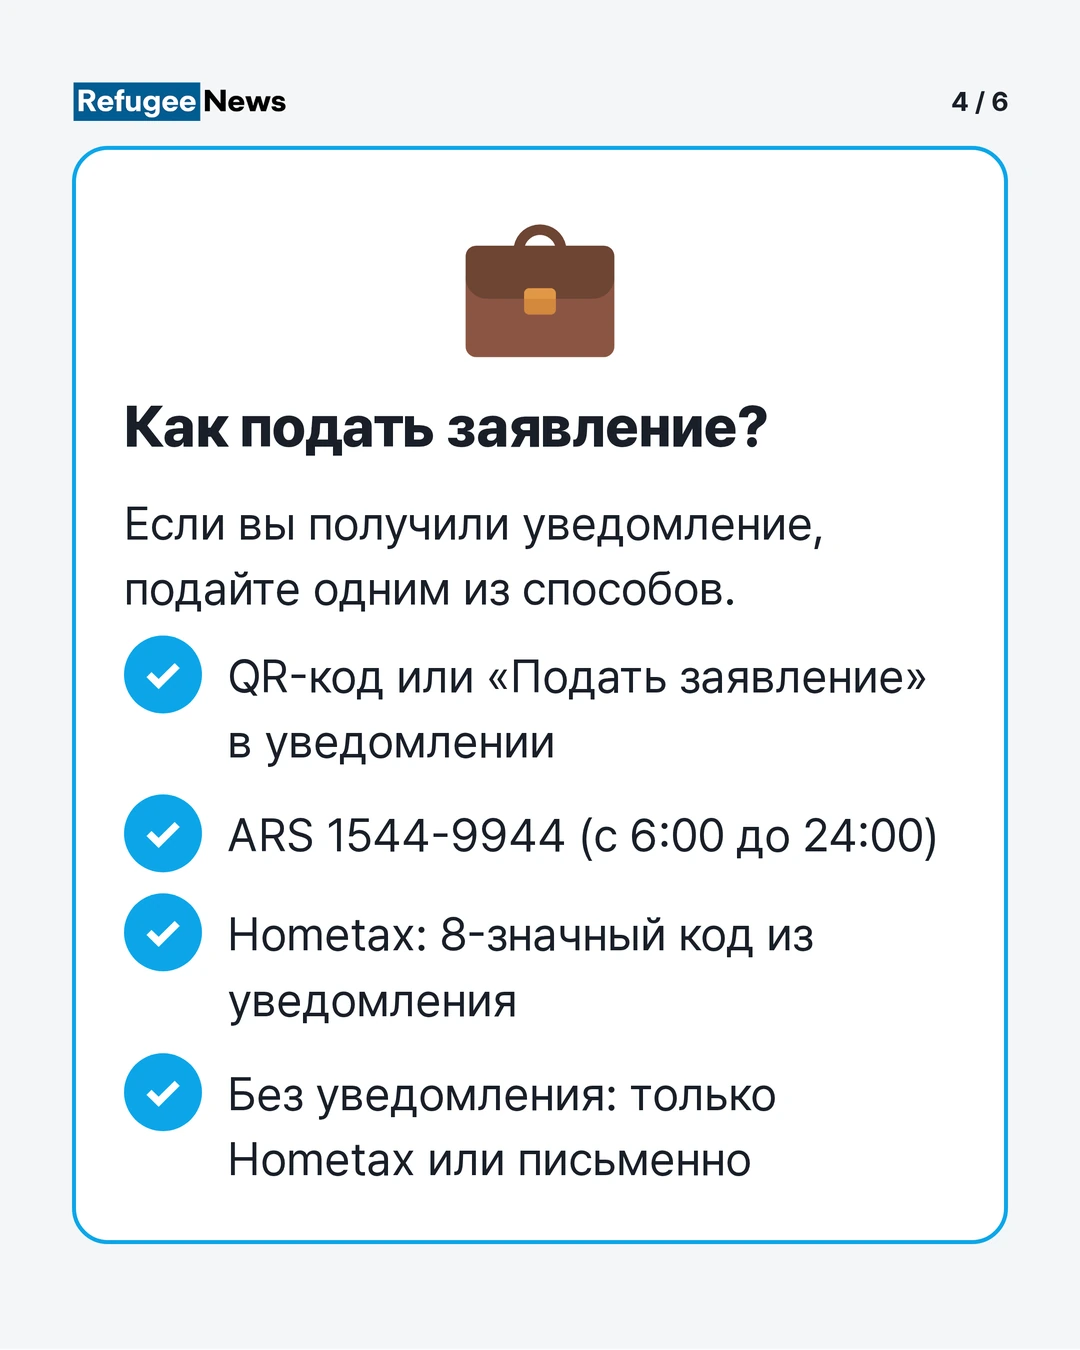
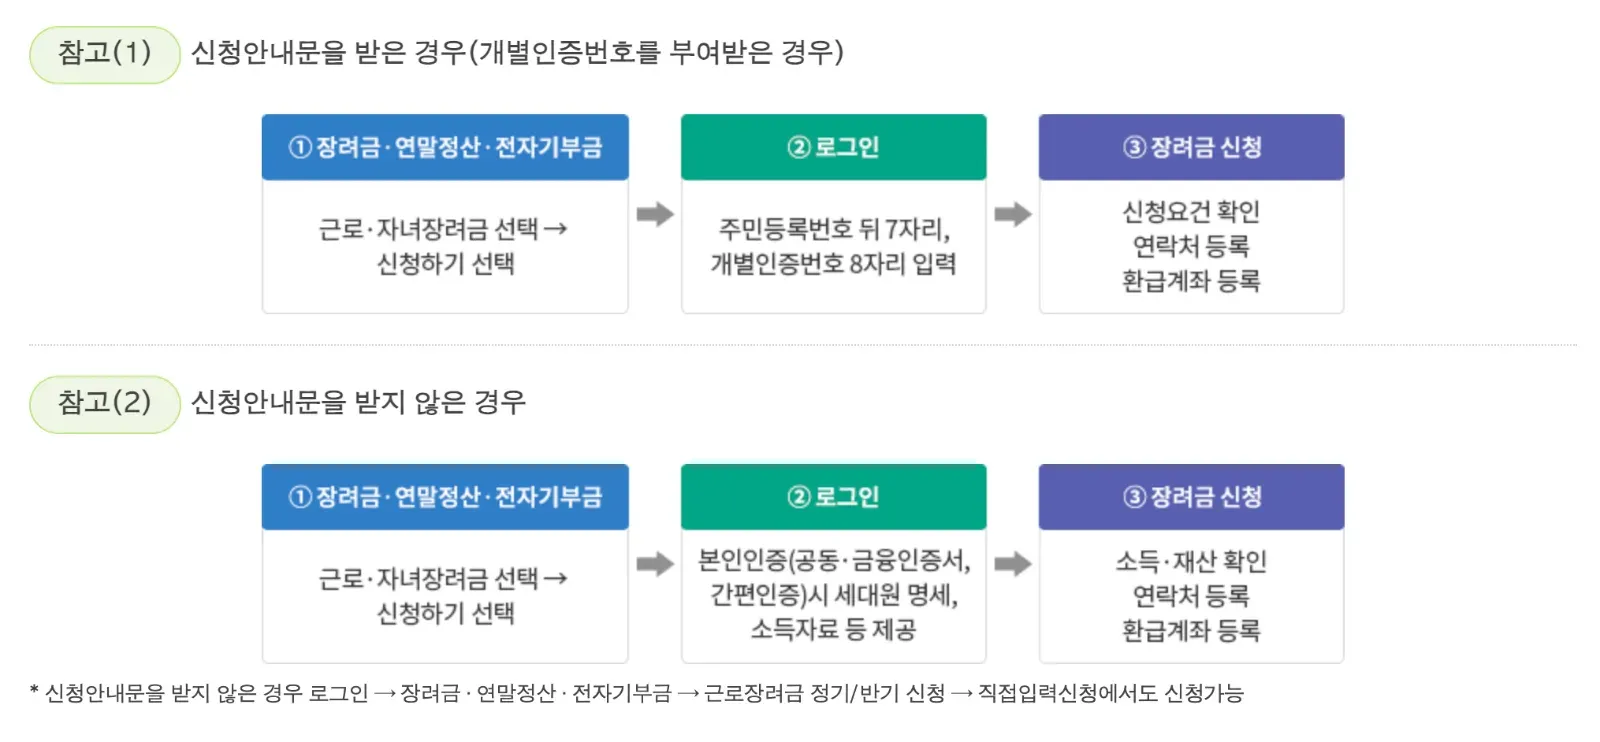
Национальная налоговая служба (National Tax Service, NTS) на этот раз разослала уведомления о подаче заявления после установленного срока примерно 260,000 домохозяйств. Если вы получили уведомление, вы можете подать заявление одним из следующих способов.
- Отсканируйте QR-код на присланном по почте уведомлении мобильным телефоном и подайте заявление
- Нажмите «Подать заявление» (신청하기) в мобильном уведомлении и подайте заявление
- Позвоните в автоматическую телефонную службу (ARS) по номеру 1544-9944 и подайте заявление (с 6:00 до 24:00)
- Если вам трудно пользоваться мобильным телефоном или компьютером, позвоните в Центр консультаций по пособиям (장려금 상담센터) (1566-3636) и попросите помочь с подачей заявления (по будням с 9:00 до 18:00)
- Зайдите на Hometax (портал Национальной налоговой службы) и введите последние 7 цифр регистрационного номера жителя (주민등록번호) и 8-значный индивидуальный код аутентификации, указанный в уведомлении. Затем проверьте условия для подачи заявления, зарегистрируйте контактные данные и счёт для возврата и завершите подачу заявления.
В мобильных уведомлениях отображается знак безопасности Корейского агентства интернета и безопасности (Korea Internet & Security Agency). Пожалуйста, сначала проверьте наличие этого знака. Если вы опасаетесь мошенничества через текстовые сообщения, не нажимайте на ссылку. Вместо этого можно подать заявление через ARS (1544-9944), введя индивидуальный код аутентификации из уведомления.
Если вы не получили уведомление
Даже если уведомление не пришло, вы можете подать заявление самостоятельно, если считаете, что соответствуете условиям. В этом случае подать заявление через ARS нельзя. Это можно сделать только через Hometax (портал Национальной налоговой службы) или в письменной форме.
-
Hometax (портал Национальной налоговой службы): Зайдите на Hometax (портал Национальной налоговой службы) и выберите «Пособия, годовой налоговый расчёт, электронные пожертвования (장려금·연말정산·전자기부금) → Пособие за трудовой доход и пособие на детей (근로·자녀장려금) → Подать заявление (신청하기)». Когда вы подтвердите личность с помощью Единого сертификата электронной подписи (Joint Certificate), Финансового сертификата (Financial Certificate) или Упрощённой аутентификации (Simple authentication), вам будут предоставлены данные о членах домохозяйства, сведения о доходах и другая информация. Затем проверьте свои доходы и имущество, зарегистрируйте контактные данные и счёт для возврата и завершите подачу заявления. Если в данных Национальной налоговой службы (National Tax Service, NTS) у вас нет доходов, приложите подтверждающие документы, например справку о доходах, выданную по месту работы.
-
В письменной форме: Заполните Заявление на получение пособия за трудовой доход и пособия на детей (Правила применения Закона об ограничении специальных налоговых льгот, приложение, форма № 64-2, PDF) и подайте его в налоговую инспекцию, в юрисдикции которой находится ваш адрес.
Если вам трудно войти в Hometax или подтвердить личность, пожалуйста, обратитесь за помощью в Центр консультаций по пособиям (장려금 상담센터) или в ближайшую налоговую инспекцию.
В Hometax с помощью меню «Пособия → Проверка, входите ли вы в число получателей уведомления (장려금 → 안내대상자 여부 조회)» вы можете узнать, относитесь ли вы к тем, кто получает уведомление. Это можно также проверить через ARS (1544-9944) и Центр консультаций по пособиям (1566-3636).
Срок и способы подачи заявления также указаны на странице Национальная налоговая служба: срок и способ подачи заявления на пособие за трудовой доход и пособие на детей.
Срок подачи заявления и что делать, если вы его пропустили
Согласно информации Национальной налоговой службы (National Tax Service, NTS) о сроках подачи, срок подачи заявления после установленного срока по доходам за 2025 год, с 2 июня 2026 года по 1 декабря 2026 года. Статья 100-6 Закона об ограничении специальных налоговых льгот устанавливает, что подать заявление можно в течение 6 месяцев со дня, следующего за окончанием срока регулярной подачи.
Заявлений может быть много, поэтому по возможности подайте его заранее.
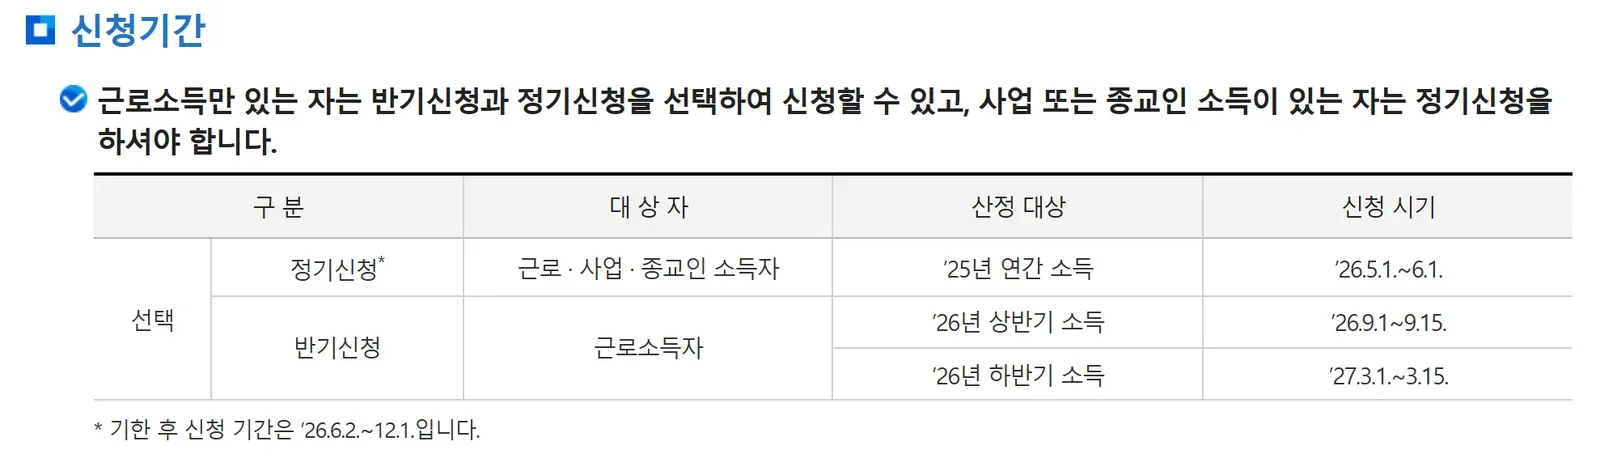
После окончания срока вы больше не сможете подать заявление на пособие по доходам за 2025 год. Пособие по доходам за 2026 год нужно запрашивать отдельно, во время регулярной подачи в следующем году. Точный график уточняйте в сообщениях Национальной налоговой службы.
На что обратить внимание
- Национальная налоговая служба не требует оплаты сбора, перевода денег или пароля от счёта. Обращение, в котором под предлогом пособия требуют что-либо из этого, может быть мошенничеством.
- Если вы или ваш супруг(а) обязаны подать окончательную декларацию по совокупному подоходному налогу, то получить пособие можно только при условии, что декларация подана до даты принятия решения о пособии.
- Если вы подадите заявление, получив документы о доходах обманным путём, вам придётся вернуть пособие, а выплата может быть ограничена на 2 года или на 5 лет.
Обращения
- Центр Консультация (Counseling) по пособиям: 1566-3636 (по будням с 9:00 до 18:00)
- Автоматическая служба ответов (ARS): 1544-9944 (Консультация (Counseling) круглосуточно; подача заявлений с 6:00 до 24:00)
- Центр Консультация (Counseling) Национальной налоговой службы: 126 (Консультация (Counseling) по налоговому законодательству, выберите пункт меню о пособии)
- Ближайшее налоговое управление: письменная подача заявлений и личная Консультация (Counseling)
- Общие вопросы о статусе пребывания (вид на жительство) или гражданстве: Миграционный контактный центр 1345 (Immigration Contact Center)
Если вы иностранный гражданин и не уверены, можете ли вы подать заявление, из-за семейных отношений или гражданства ребёнка, перед подачей объясните свою ситуацию в центре Консультация (Counseling) по пособиям и получите подтверждение.
Ссылки
- Национальная налоговая служба (National Tax Service, NTS): сроки и порядок подачи заявления на получение налоговой льготы для работающих и налоговой льготы на детей
- Пресс-релиз Национальной налоговой службы (National Tax Service, NTS): не упустите налоговые льготы для работающих и на детей, которые вы пропустили в мае, обязательно подайте заявление до 1 декабря (Korea Policy Briefing, 2 ноября 2026 года)
- Налоговая льгота для работающих до 3,300,000 won будет выплачена… подайте заявление до 1 июня (Korea Policy Briefing, 30 апреля 2026 года)
- Национальная налоговая служба (National Tax Service, NTS): введение в налоговую льготу для работающих
- Национальная налоговая служба (National Tax Service, NTS): рассмотрение и выплата налоговых льгот для работающих и на детей
- Национальная налоговая служба (National Tax Service, NTS): основные формы для налоговых льгот для работающих и на детей
- Центр налоговых консультаций Национальной налоговой службы (Консультация, Counseling): часто задаваемые вопросы о налоговых льготах для работающих и на детей
- Закон об ограничении специального налогообложения, статья 100-3 (право на подачу заявления на получение налоговой льготы для работающих)
- Hometax (портал Национальной налоговой службы)