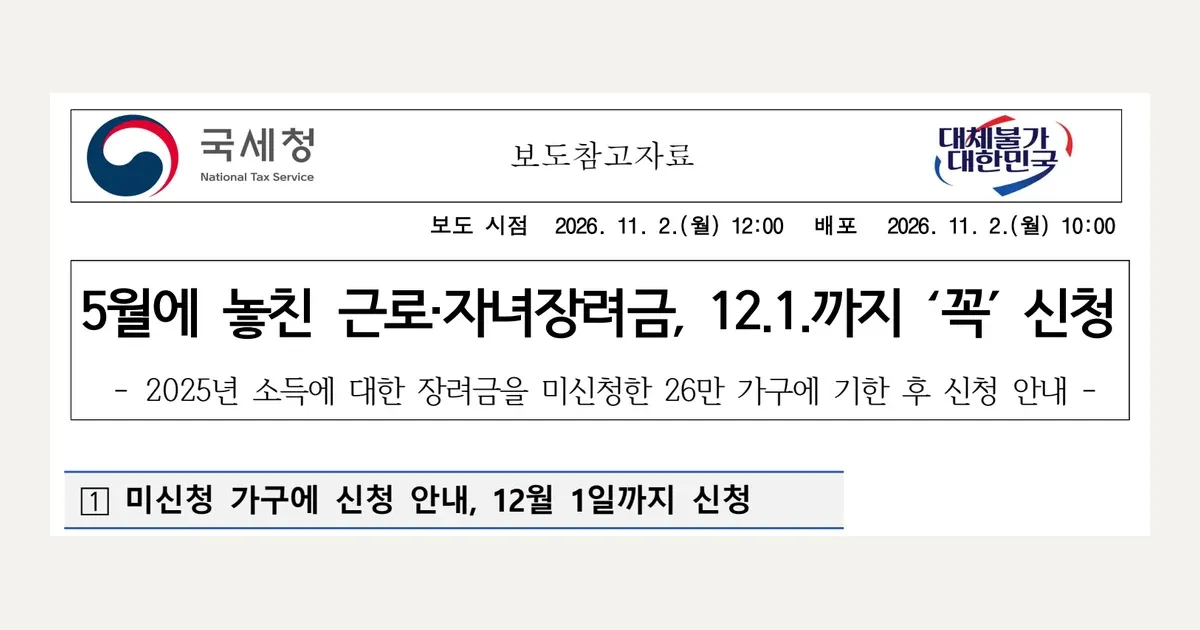
အမျိုးသားအခွန်ဌာန (National Tax Service) သည် 2025 ခုနှစ် ဝင်ငွေအတွက် လုပ်ခလစာဝင်ငွေ အခွန်ခံစားခွင့်နှင့် ကလေးအခွန်ခံစားခွင့်ကို မလျှောက်ထားရသေးသော အိမ်ထောင်စုများအား သတ်မှတ်ရက်ကျော်လွန်ပြီးနောက်တွင်လည်း လျှောက်ထားနိုင်ကြောင်း အသိပေးနေပါသည်။ အမျိုးသားအခွန်ဌာန သတင်းထုတ်ပြန်ချက် ကိုးကားစာတမ်း (2026 ခုနှစ် နိုဝင်ဘာ 2 ရက်) အရ အိမ်ထောင်စု 260,000 ခန့်ထံ အသိပေးစာများ ပေးပို့ခဲ့ပါသည်။
လျှောက်ထားရန် နောက်ဆုံးရက်မှာ 2026 ခုနှစ် ဒီဇင်ဘာ 1 ရက် (အင်္ဂါနေ့) ဖြစ်ပါသည်။ ဤရက်ကျော်လွန်ပါက ထပ်မံလျှောက်ထား၍ မရတော့ပါ။
နိုင်ငံခြားသားများအတွက် လျှောက်ထားနိုင်ခြင်း ရှိ၊ မရှိသည် နိုင်ငံသားနှင့် မိသားစုဆက်နွယ်မှုပေါ်တွင် မူတည်ပါသည်။ မလျှောက်ထားမီ အောက်ပါ အခြေအနေများကို ဦးစွာ စစ်ဆေးပါရန် မေတ္တာရပ်ခံအပ်ပါသည်။
လုပ်ခလစာဝင်ငွေ အခွန်ခံစားခွင့်နှင့် ကလေးအခွန်ခံစားခွင့်
လုပ်ခလစာဝင်ငွေ အခွန်ခံစားခွင့်သည် အလုပ်လုပ်သော်လည်း ဝင်ငွေနည်းသော အိမ်ထောင်စုများအား အမျိုးသားအခွန်ဌာနက ငွေထုတ်ပေးသည့် စနစ်ဖြစ်ပါသည်။ ကလေးအခွန်ခံစားခွင့်ကိုမူ အသက် 18 နှစ်အောက် ကလေးများကို ပြုစုစောင့်ရှောက်နေသော ဝင်ငွေနည်းသည့် အိမ်ထောင်စုများအား ထုတ်ပေးပါသည်။
ခံစားခွင့်နှစ်ရပ်ကို သီးခြားစီ လျှောက်ထားရန် မလိုအပ်ပါ။ တစ်ကြိမ်လျှောက်ထားပါက အမျိုးသားအခွန်ဌာနက စိစစ်ပြီး သင်နှင့် သက်ဆိုင်သော ခံစားခွင့်ကို ထုတ်ပေးပါသည်။ ခံစားခွင့်ငွေကို အိမ်ထောင်စုအလိုက် ထုတ်ပေးသောကြောင့် အိမ်ထောင်စုတစ်စုတွင် 1 ဦးသာ ရရှိနိုင်ပါသည်။
နိုင်ငံခြားသားများနှင့် ဒုက္ခသည်များ လျှောက်ထားခွင့်ရှိမှု
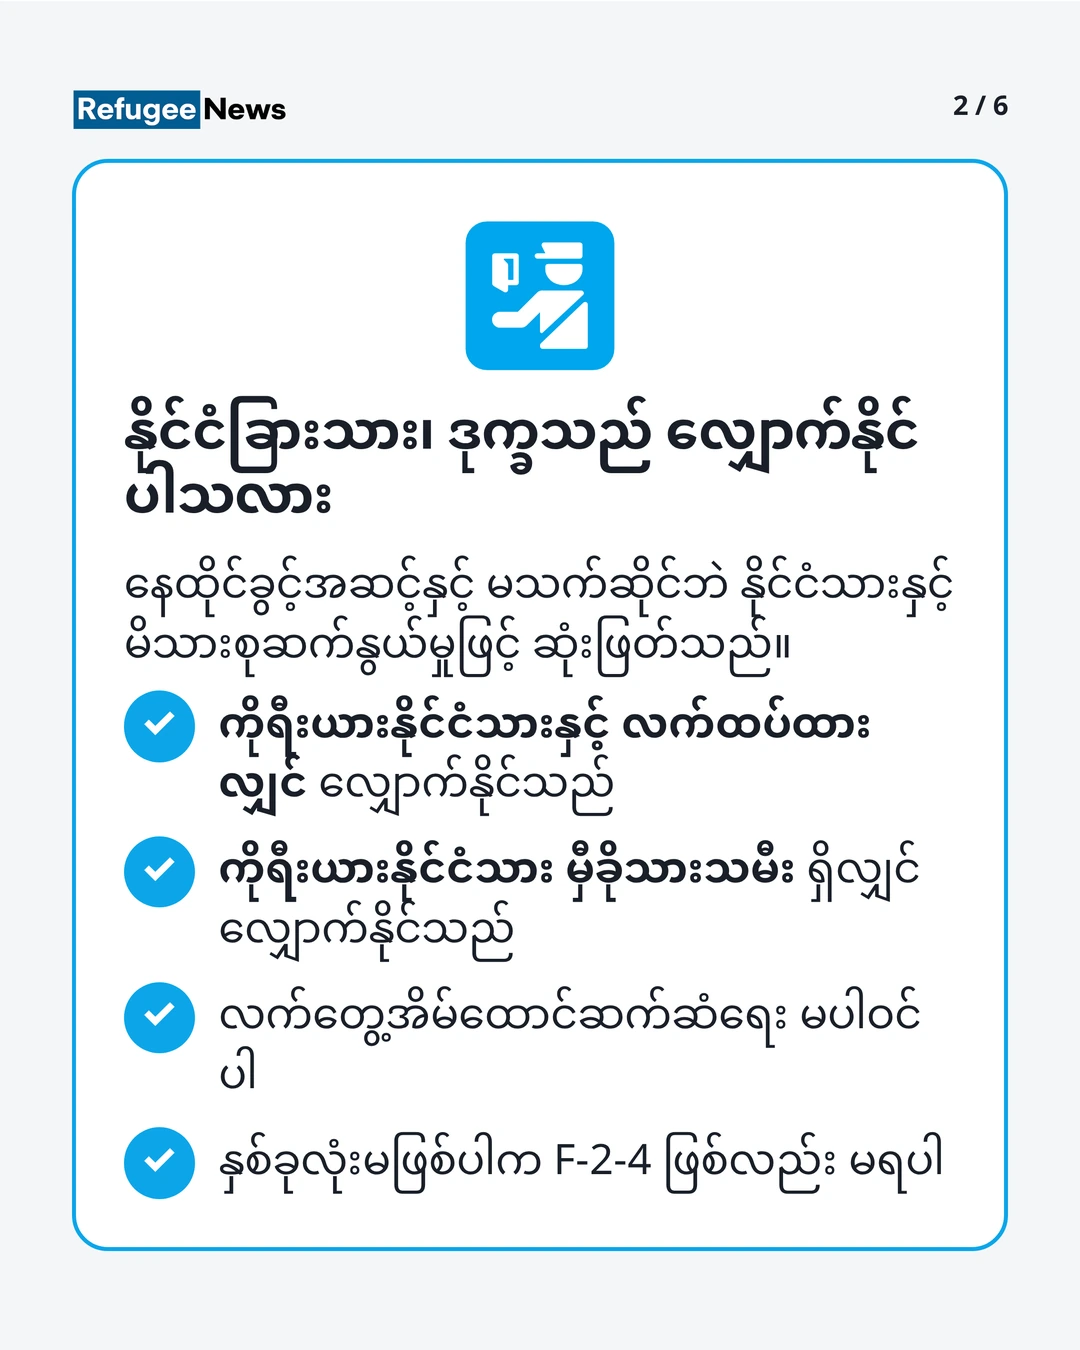
အခွန်ဆိုင်ရာ အထူးကန့်သတ်ချက်ဥပဒေ ပုဒ်မ 100-3 အရ 2025 ခုနှစ် ဒီဇင်ဘာ 31 ရက်နေ့ အချိန်တွင် ကိုရီးယားနိုင်ငံသား မဟုတ်သောသူသည် လုပ်ခလစာဝင်ငွေ အခွန်ခံစားခွင့်ငွေ (Earned Income Tax Credit) ကို လျှောက်ထား၍ မရပါ။ သို့သော် အောက်ပါအချက်များအနက် တစ်ခုခုနှင့် ကိုက်ညီသော နိုင်ငံခြားသားသည် လျှောက်ထားနိုင်ပါသည်။
- ကိုရီးယားနိုင်ငံသားနှင့် လက်ထပ်ထားသောသူ
- ကိုရီးယားနိုင်ငံသားဖြစ်သော မှီခိုသားသမီး ရှိသောသူ
အမျိုးသားအခွန်ဌာန အကြံဉာဏ်ပေးခြင်းစင်တာ မကြာခဏမေးလေ့ရှိသော မေးခွန်းများ တွင်လည်း နိုင်ငံခြားသားများသည် မူအားဖြင့် ခံစားခွင့်ငွေကို လျှောက်ထား၍ မရဘဲ အထက်ပါ အခြေအနေနှစ်ရပ်တွင်သာ ခြွင်းချက်အဖြစ် လျှောက်ထားနိုင်ကြောင်း ရှင်းပြထားပါသည်။
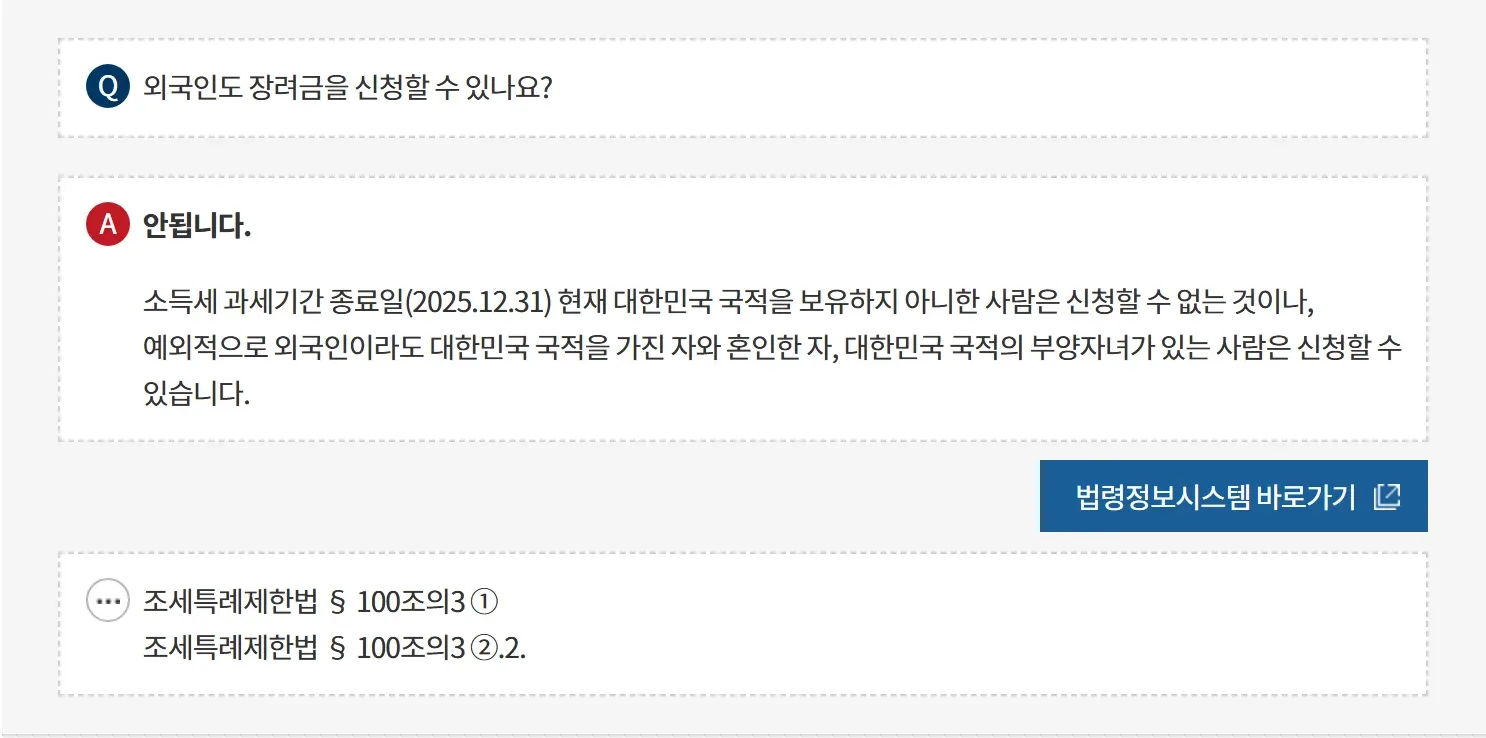
ဤစံနှုန်းကို နေထိုင်ခွင့်အဆင့်အတန်း (status of stay၊ ကိုရီးယားတွင် နေထိုင်နိုင်သည့် တရားဝင်အဆင့်အတန်း) နှင့် မသက်ဆိုင်ဘဲ နိုင်ငံသားဖြစ်မှုဖြင့် ဆုံးဖြတ်ပါသည်။ အမျိုးသားအခွန်ဌာန (National Tax Service) ၏ လမ်းညွှန်ချက်တွင် ဒုက္ခသည်အဖြစ် အသိအမှတ်ပြုခံရသောသူ (Recognized refugee, F-2-4)၊ လူသားချင်းစာနာထောက်ထားမှုဖြင့် နေထိုင်ခွင့် ရထားသောသူ (Humanitarian status holder, G-1) နှင့် ခိုလှုံခွင့်တောင်းခံသူ (Asylum seeker, refugee applicant) တို့အတွက် သီးခြားခြွင်းချက် မရှိပါ။ ထို့ကြောင့် အထက်ပါ အခြေအနေနှစ်ရပ်အနက် တစ်ခုခုနှင့် မကိုက်ညီပါက နေထိုင်ခွင့်အဆင့်အတန်းသည် F-2-4 ဖြစ်နေသော်လည်း လျှောက်ထားခွင့် မရှိပါ။
အောက်ပါအချက်များကိုလည်း ထပ်မံစစ်ဆေးပါရန် မေတ္တာရပ်ခံအပ်ပါသည်။
- အိမ်ထောင်ဖက်: ဥပဒေအရ အိမ်ထောင်ဖက်ကို ဆိုလိုပါသည်။ တရားဝင်မှတ်ပုံမတင်ဘဲ အတူနေထိုင်သော လက်တွေ့အိမ်ထောင်ဆက်ဆံရေး မပါဝင်ပါ။
- သားသမီး၏ နိုင်ငံသားဖြစ်မှု: နိုင်ငံသားဥပဒေ ပုဒ်မ 2 အရ မူအားဖြင့် သားသမီး မွေးဖွားချိန်တွင် မိဘနှစ်ပါးအနက် တစ်ဦးဦးသည် ကိုရီးယားနိုင်ငံသား ဖြစ်မှသာ သားသမီးသည် ကိုရီးယားနိုင်ငံသားဖြစ်မှုကို ရရှိပါသည်။ မိဘနှစ်ပါးစလုံး နိုင်ငံခြားသားဖြစ်ပါက သားသမီးသည် ကိုရီးယားတွင် မွေးဖွားခဲ့သော်လည်း ပုံမှန်အားဖြင့် ကိုရီးယားနိုင်ငံသား မဖြစ်ပါ။
- နိုင်ငံသားခံယူခဲ့ပါက: 2025 ခုနှစ် ဒီဇင်ဘာ 31 ရက်နေ့မတိုင်မီ နိုင်ငံသားခံယူခွင့် (Naturalization) ဖြင့် ကိုရီးယားနိုင်ငံသားဖြစ်မှုကို ရရှိခဲ့ပါက ကိုရီးယားနိုင်ငံသားအဖြစ် လျှောက်ထားနိုင်ပါသည်။
- ကိုရီးယားတွင် နေထိုင်ခြင်း: ကိုရီးယားတွင် နေထိုင်သူများသာ လျှောက်ထားနိုင်ပါသည်။
မိမိ လျှောက်ထားခွင့်ရှိ၊ မရှိ မသေချာပါက လျှောက်ထားခြင်းမပြုမီ ခံစားခွင့်ငွေ အကြံဉာဏ်ပေးခြင်း (Counseling) စင်တာ (1566-3636) သို့ မေးမြန်းပါရန် မေတ္တာရပ်ခံအပ်ပါသည်။ နောက်ဆုံးဆုံးဖြတ်ချက်သည် အမျိုးသားအခွန်ဌာန၏ စိစစ်မှုအပေါ် မူတည်ပါသည်။
လျှောက်ထား၍ မရသော အခြားအခြေအနေများ
နိုင်ငံသားဖြစ်မှု၊ ဝင်ငွေနှင့် ပိုင်ဆိုင်မှုဆိုင်ရာ အခြေအနေများနှင့် ကိုက်ညီသော်လည်း အောက်ပါအခြေအနေများတွင် လျှောက်ထား၍ မရပါ။
- 2025 ခုနှစ်အတွင်း အခြားသူတစ်ဦး၏ မှီခိုသားသမီး ဖြစ်ခဲ့ပါက
- ပညာရှင်အသက်မွေးဝမ်းကျောင်း လုပ်ငန်းလုပ်ကိုင်သူ သို့မဟုတ် ထိုသူ၏ အိမ်ထောင်ဖက်
- 2025 ခုနှစ် ဒီဇင်ဘာ 31 ရက်နေ့ အချိန်တွင် ဆက်လက်အလုပ်လုပ်နေသော ပုံမှန်အမြဲတမ်းဝန်ထမ်းဖြစ်ပြီး လစဉ်ပျမ်းမျှ လုပ်ခလစာဝင်ငွေ 5,000,000 won နှင့်အထက် ရှိသောသူ သို့မဟုတ် ထိုသူ၏ အိမ်ထောင်ဖက် (လုပ်ခလစာဝင်ငွေ အခွန်ခံစားခွင့်ငွေအတွက်သာ သက်ဆိုင်ပါသည်)
လျှောက်ထားခွင့်ဆိုင်ရာ အသေးစိတ်အချက်အလက်များအတွက် အမျိုးသားအခွန်ဌာနသို့ ဆက်သွယ်မေးမြန်းပါရန် မေတ္တာရပ်ခံအပ်ပါသည်။
ဝင်ငွေနှင့် ပိုင်ဆိုင်မှု ဆိုင်ရာ အခြေအနေများ
2025 ခုနှစ်တွင် လုပ်ခလစာ ဝင်ငွေ (နေ့စားလုပ်ငန်း အပါအဝင်)၊ စီးပွားရေးလုပ်ငန်း ဝင်ငွေ သို့မဟုတ် ဘာသာရေးလုပ်သား ဝင်ငွေ ရှိရပါမည်။ အတိုးဝင်ငွေသာ ရှိသည့် အခြေအနေကဲ့သို့ ဤဝင်ငွေများ မရှိပါက လျှောက်ထားခွင့် မရှိပါ။
| အမျိုးအစား | အိမ်ထောင်စု ပုံစံ | 2025 ခုနှစ် ဇနီးမောင်နှံ ပေါင်းစုဝင်ငွေ စံနှုန်း |
|---|---|---|
| လုပ်ခလစာဝင်ငွေ အခွန်ချေငွေ | တစ်ဦးတည်း အိမ်ထောင်စု (အိမ်ထောင်ဖက်၊ အသက် 18 နှစ်အောက် မှီခိုသားသမီးနှင့် အသက် 70 နှင့်အထက် တိုက်ရိုက်အထက်ဆွေမျိုး အားလုံး မရှိ) | 22,000,000 won အောက် |
| လုပ်ခလစာဝင်ငွေ အခွန်ချေငွေ | တစ်ဦးတည်း ဝင်ငွေရှာသော အိမ်ထောင်စု (အိမ်ထောင်ဖက်၏ စုစုပေါင်းလစာ စသည်တို့သည် 3,000,000 won အောက်ဖြစ်သော အိမ်ထောင်စု သို့မဟုတ် အိမ်ထောင်ဖက် မရှိသော်လည်း သတ်မှတ်ထားသော ဝင်ငွေနှင့် အတူနေထိုင်မှု လိုအပ်ချက်များနှင့် ကိုက်ညီသည့် မှီခိုသားသမီး သို့မဟုတ် အသက် 70 နှင့်အထက် တိုက်ရိုက်အထက်ဆွေမျိုး ရှိသော အိမ်ထောင်စု) | 32,000,000 won အောက် |
| လုပ်ခလစာဝင်ငွေ အခွန်ချေငွေ | နှစ်ဦးစလုံး ဝင်ငွေရှာသော အိမ်ထောင်စု (လျှောက်ထားသူနှင့် အိမ်ထောင်ဖက်၏ စုစုပေါင်းလစာ စသည်တို့* သည် တစ်ဦးချင်းစီ 3,000,000 won နှင့်အထက် ဖြစ်သော အိမ်ထောင်စု) | 44,000,000 won အောက် |
| ကလေးအတွက် အခွန်ချေငွေ | အသက် 18 နှစ်အောက် ကလေး ရှိသော အိမ်ထောင်စု | 70,000,000 won အောက် |
*ဤနေရာတွင် “စုစုပေါင်းလစာ စသည်” ဆိုသည်မှာ အမျိုးသားအခွန်ဌာန (National Tax Service) က သတ်မှတ်ထားသော လုပ်ခလစာ ဝင်ငွေ၊ စီးပွားရေးလုပ်ငန်း ဝင်ငွေ၊ ဘာသာရေးလုပ်သား ဝင်ငွေ စသည်တို့ကို အခြေခံ၍ တွက်ချက်ထားသော ပမာဏ ဖြစ်ပါသည်။ မှီခိုသားသမီးများနှင့် အသက် 70 နှင့်အထက် တိုက်ရိုက်အထက်ဆွေမျိုးများအတွက် ဝင်ငွေနှင့် အတူနေထိုင်မှု စသည့် ထပ်ဆောင်းလိုအပ်ချက်များ သက်ရောက်ပါသည်။
ပိုင်ဆိုင်မှု ဆိုင်ရာ အခြေအနေများလည်း ရှိပါသည်။
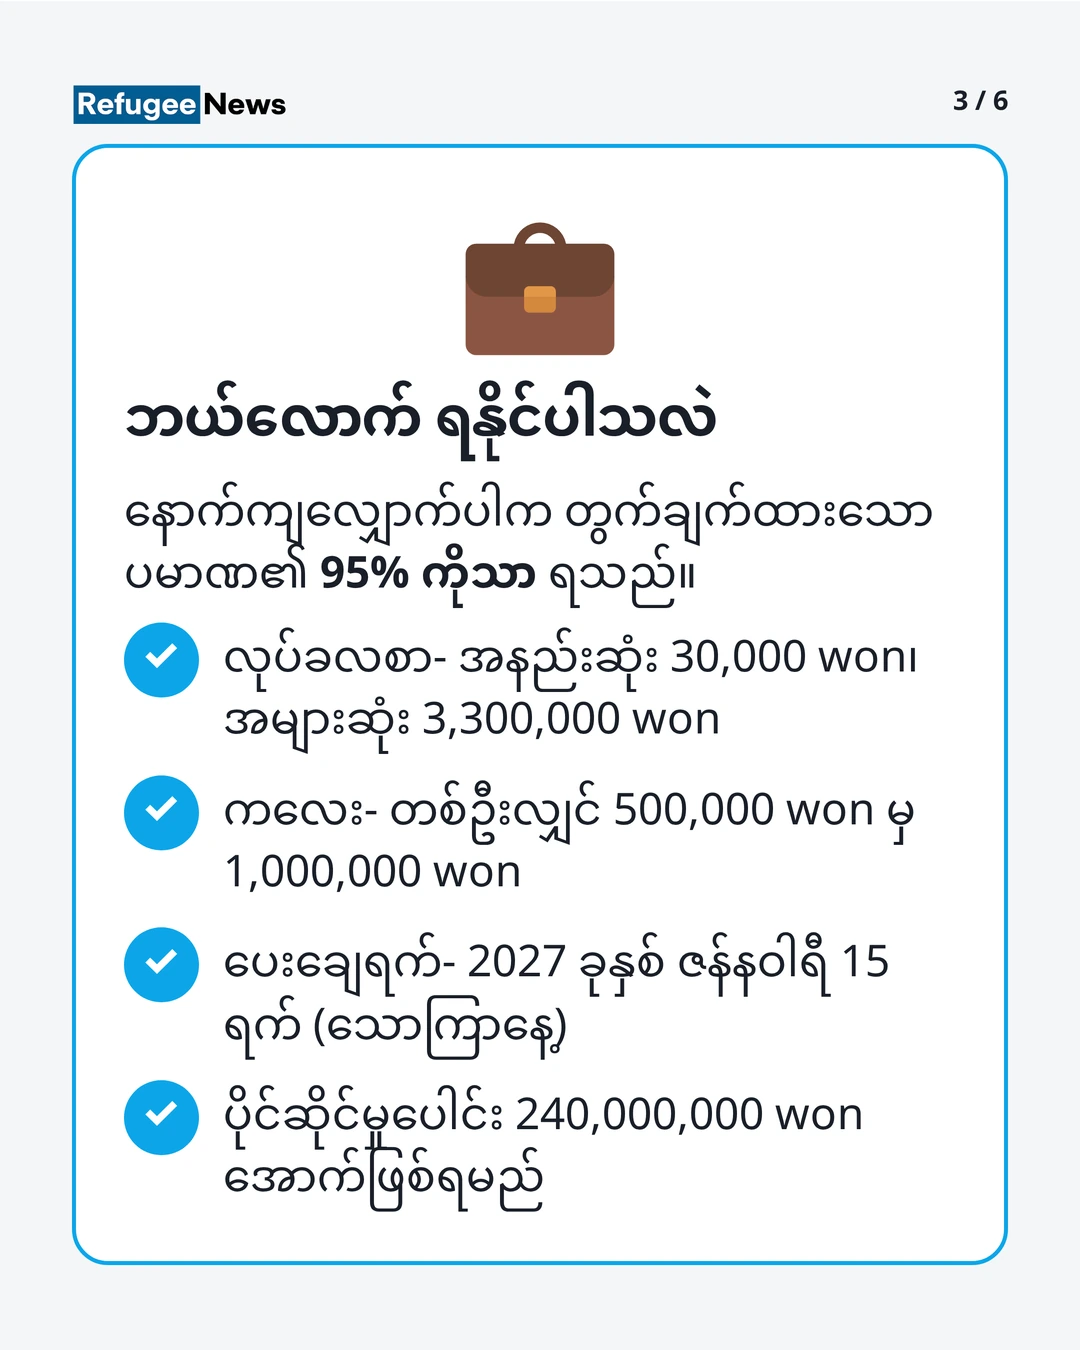
- အိမ်ထောင်စုဝင် အားလုံး၏ ပိုင်ဆိုင်မှုများကို ပေါင်းထားသော ပမာဏသည် 240,000,000 won အောက် ဖြစ်ရပါမည်။ စံသတ်မှတ်ရက်မှာ 2025 ခုနှစ် ဇွန်လ 1 ရက် ဖြစ်ပါသည်။
- အကြွေးများကို ပိုင်ဆိုင်မှုမှ နုတ်ယူခြင်း မပြုပါ။
- ပိုင်ဆိုင်မှုသည် 170,000,000 won နှင့်အထက်၊ 240,000,000 won အောက် ဖြစ်ပါက တွက်ချက်ထားသော ပမာဏ၏ 50% ကိုသာ ရရှိပါသည်။
- ပိုင်ဆိုင်မှုတွင် အိမ်ခြံမြေ၊ ကိုယ်ပိုင်ကား၊ တိုက်ခန်းဝယ်ယူခွင့်၊ လခမလို စပေါ်ငွေများစွာတင်ရသော အိမ်ငှားစနစ် (jeonse) ငွေ (အိမ်ငှား စပေါ်ငွေ)၊ ဘဏ်အပ်ငွေ၊ စတော့ရှယ်ယာနှင့် အသင်းဝင်ခွင့် စသည်တို့ ပါဝင်ပါသည်။
ရရှိနိုင်သော ပမာဏနှင့် ပေးချေမည့် အချိန်
- လုပ်ခလစာဝင်ငွေ အခွန်ချေငွေသည် အနည်းဆုံး 30,000 won မှစ၍ တစ်ဦးတည်း အိမ်ထောင်စုအတွက် 1,650,000 won၊ တစ်ဦးတည်း ဝင်ငွေရှာသော အိမ်ထောင်စုအတွက် 2,850,000 won၊ နှစ်ဦးစလုံး ဝင်ငွေရှာသော အိမ်ထောင်စုအတွက် 3,300,000 won အထိ ဖြစ်ပါသည်။
- ကလေးအတွက် အခွန်ချေငွေသည် မှီခိုသားသမီး တစ်ဦးလျှင် အနည်းဆုံး 500,000 won မှ အများဆုံး 1,000,000 won အထိ ဖြစ်ပါသည်။
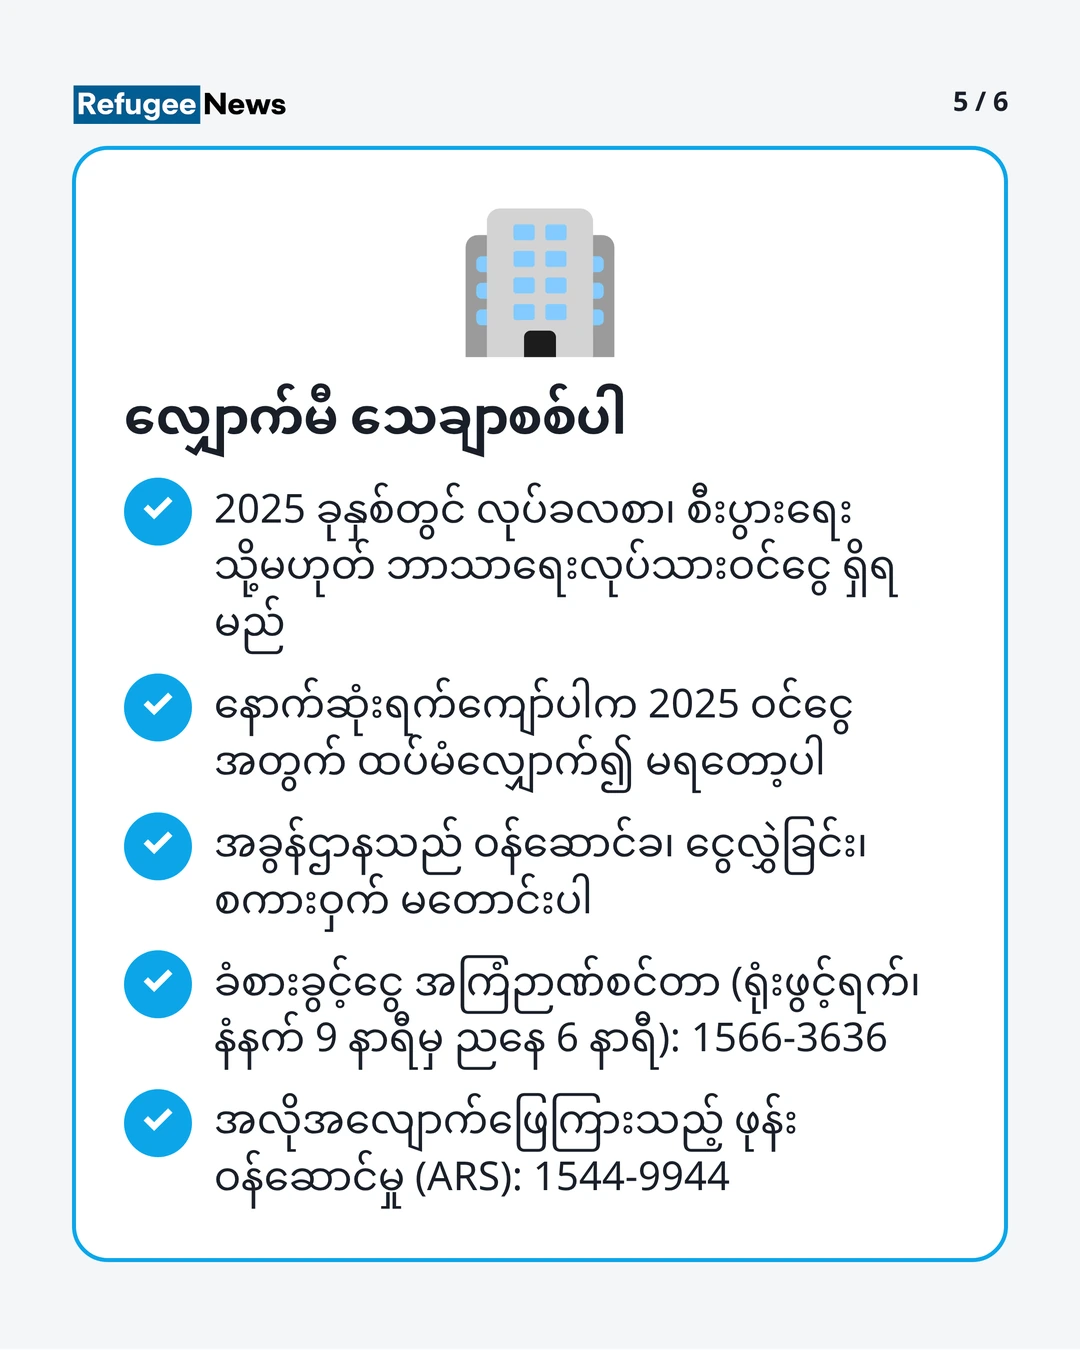
- သတ်မှတ်ရက်ကျော်လွန်ပြီးမှ လျှောက်ထားပါက တွက်ချက်ထားသော ပမာဏ၏ 95% ကိုသာ ရရှိပါသည်။ 5% လျော့နည်းသွားပါသည်။
- အမျိုးသားအခွန်ဌာန (National Tax Service) သည် စိစစ်ပြီးနောက် 2027 ခုနှစ် ဇန်နဝါရီလ 15 ရက် (သောကြာနေ့) တွင် ပေးချေရန် စီစဉ်ထားပါသည်။
အမှန်တကယ် ရရှိမည့် ပမာဏကို ဝင်ငွေနှင့် ပိုင်ဆိုင်မှု စိစစ်မှု ရလဒ်အပေါ် မူတည်၍ သတ်မှတ်ပါသည်။ အသိပေးစာ ရရှိပြီး လျှောက်ထားခဲ့သော်လည်း စိစစ်မှု ရလဒ်အပေါ် မူတည်၍ မရရှိခြင်း သို့မဟုတ် ပမာဏ ကွဲပြားခြင်း ဖြစ်နိုင်ပါသည်။
လျှောက်ထားသည့်အခါ ဘဏ်အကောင့်ဖြင့် လက်ခံမည် သို့မဟုတ် ငွေသားဖြင့် လက်ခံမည်ကို ရွေးချယ်နိုင်ပါသည်။ ငွေသားကို ရွေးချယ်ပါက မှတ်ပုံတင်စာဖြင့် ရောက်ရှိလာသော အခွန်ပြန်အမ်းငွေ အသိပေးစာနှင့် ကိုယ်ရေးအထောက်အထားကတ်ကို ယူဆောင်၍ အနီးရှိ စာတိုက်တွင် ထုတ်ယူရပါသည်။ ထည့်သွင်းထားသော ဘဏ်အကောင့်သည် သိမ်းဆည်းခံထားရသော အခြေအနေတွင် ရှိပါက ငွေကို ထုတ်ယူ၍ မရနိုင်ပါ။
လျှောက်ထားနည်း
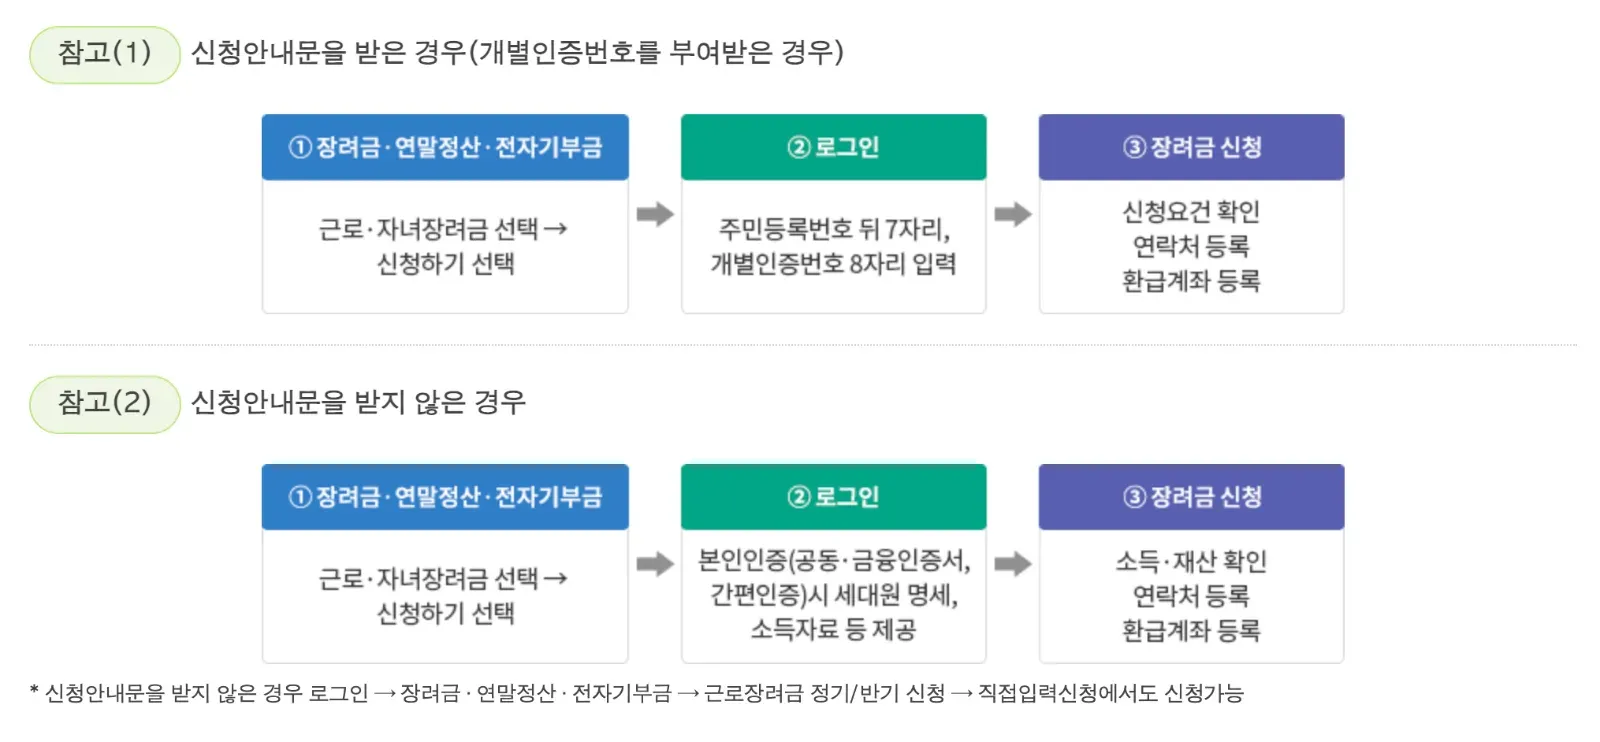
အသိပေးစာ လက်ခံရရှိသူများအတွက်
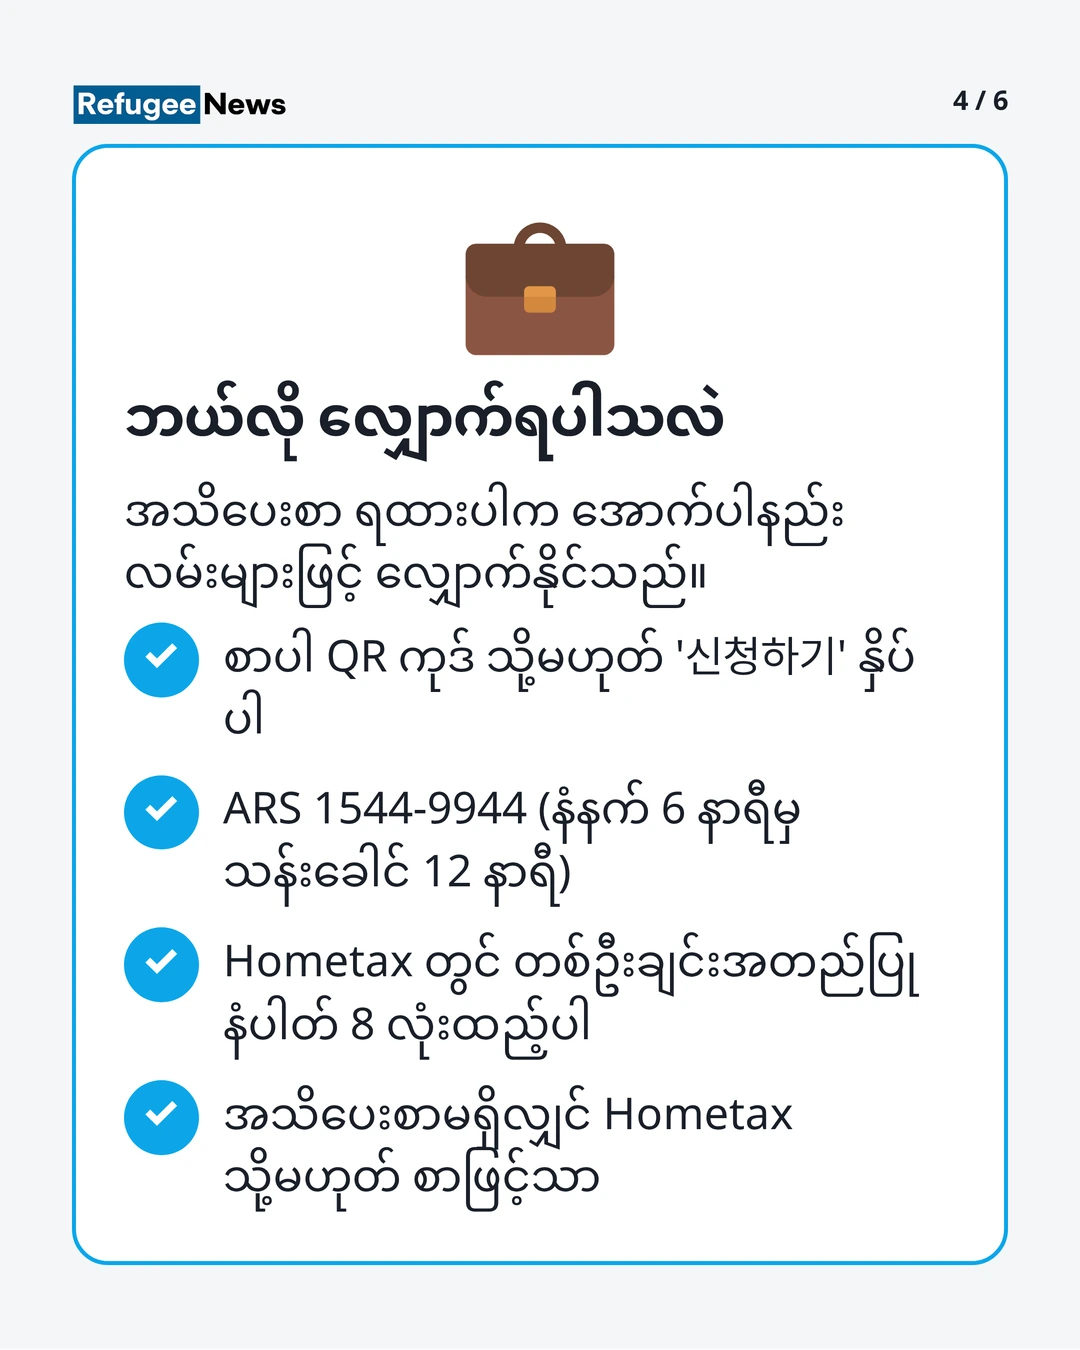
အမျိုးသားအခွန်ဌာန (National Tax Service) သည် ယခုအကြိမ်တွင် အိမ်ထောင်စု 260,000 ခန့်ထံသို့ သတ်မှတ်ရက်ကျော်လွန်ပြီးနောက် လျှောက်ထားရန် အသိပေးစာများကို ပေးပို့ခဲ့ပါသည်။ အသိပေးစာ လက်ခံရရှိပါက အောက်ပါနည်းလမ်းများထဲမှ တစ်ခုခုဖြင့် လျှောက်ထားနိုင်ပါသည်။
- စာတိုက်မှ ရရှိသော အသိပေးစာပေါ်ရှိ QR ကုဒ်ကို မိုဘိုင်းဖုန်းဖြင့် စကင်ဖတ်၍ လျှောက်ထားနိုင်ပါသည်။
- မိုဘိုင်းအသိပေးစာရှိ ‘신청하기’ (လျှောက်ထားရန်) ကို နှိပ်၍ လျှောက်ထားနိုင်ပါသည်။
- အလိုအလျောက်ဖြေကြားသည့် ဖုန်းဝန်ဆောင်မှု (ARS) 1544-9944 သို့ ဖုန်းခေါ်၍ လျှောက်ထားနိုင်ပါသည် (နံနက် 6 နာရီမှ ညသန်းခေါင် 12 နာရီအထိ)။
- မိုဘိုင်းဖုန်း သို့မဟုတ် ကွန်ပျူတာ အသုံးပြုရန် ခက်ခဲပါက ထောက်ပံ့ကြေး အကြံဉာဏ်ပေးခြင်း (Counseling) စင်တာ (1566-3636) သို့ ဖုန်းခေါ်၍ လျှောက်ထားရာတွင် အကူအညီတောင်းနိုင်ပါသည် (ရုံးဖွင့်ရက်များ၊ နံနက် 9 နာရီမှ ညနေ 6 နာရီအထိ)။
- ဟုမ်းတက်စ် အခွန်ဝန်ဆောင်မှု (Hometax) သို့ ဝင်ရောက်၍ နိုင်ငံသားမှတ်ပုံတင်ခြင်း နံပါတ်၏ နောက်ဆုံးဂဏန်း 7 လုံးနှင့် အသိပေးစာတွင် ဖော်ပြထားသော တစ်ဦးချင်း အတည်ပြုနံပါတ် 8 လုံးကို ထည့်သွင်းပါ။ ထို့နောက် လျှောက်ထားရန် လိုအပ်ချက်များကို စစ်ဆေးပြီး ဆက်သွယ်ရန်အချက်အလက်နှင့် ငွေပြန်အမ်းမည့် ဘဏ်အကောင့်ကို မှတ်ပုံတင်၍ လျှောက်ထားမှုကို အပြီးသတ်ပါ။
မိုဘိုင်းအသိပေးစာများတွင် ကိုရီးယား အင်တာနက်နှင့် လုံခြုံရေးအေဂျင်စီ (Korea Internet & Security Agency) ၏ လုံခြုံမှုအမှတ်အသားကို ဖော်ပြထားပါသည်။ ဤအမှတ်အသားကို ဦးစွာ စစ်ဆေးပါရန် မေတ္တာရပ်ခံအပ်ပါသည်။ စာတိုမက်ဆေ့ချ်ဖြင့် လိမ်လည်မှုကို စိုးရိမ်ပါက လင့်ခ်ကို မနှိပ်ဘဲ ARS (1544-9944) တွင် အသိပေးစာပါ တစ်ဦးချင်း အတည်ပြုနံပါတ်ကို ထည့်သွင်း၍ လျှောက်ထားနိုင်ပါသည်။
အသိပေးစာ လက်ခံမရရှိသူများအတွက်
အသိပေးစာ မရောက်ရှိသော်လည်း သတ်မှတ်ချက်များနှင့် ကိုက်ညီသည်ဟု ယူဆပါက ကိုယ်တိုင် လျှောက်ထားနိုင်ပါသည်။ ဤအခြေအနေတွင် ARS ဖြင့် လျှောက်ထား၍ မရဘဲ ဟုမ်းတက်စ် အခွန်ဝန်ဆောင်မှု သို့မဟုတ် စာဖြင့်ရေးသား၍သာ လျှောက်ထားနိုင်ပါသည်။
-
ဟုမ်းတက်စ် အခွန်ဝန်ဆောင်မှု: ဟုမ်းတက်စ် အခွန်ဝန်ဆောင်မှု (Hometax) သို့ ဝင်ရောက်၍ ‘장려금·연말정산·전자기부금 (ထောက်ပံ့ကြေး၊ နှစ်ကုန်အခွန်စာရင်းရှင်းလင်းခြင်း၊ အီလက်ထရောနစ်လှူဒါန်းငွေ) → 근로·자녀장려금 (လုပ်ခလစာဝင်ငွေနှင့် ကလေးထောက်ပံ့ကြေး) → 신청하기 (လျှောက်ထားရန်)’ ကို ရွေးချယ်ပါ။ ပူးတွဲအသိအမှတ်ပြုလက်မှတ် (ဒစ်ဂျစ်တယ်လက်မှတ်)၊ ဘဏ္ဍာရေးဆိုင်ရာ ဒစ်ဂျစ်တယ်လက်မှတ် (Financial Certificate) သို့မဟုတ် လွယ်ကူသော အထောက်အထားစိစစ်ခြင်း (Simple authentication) ဖြင့် ကိုယ်တိုင်ဖြစ်ကြောင်း အတည်ပြုပါက အိမ်ထောင်စုဝင်များ၏ အသေးစိတ်အချက်အလက်၊ ဝင်ငွေဆိုင်ရာ အချက်အလက် စသည်တို့ကို ပြသပေးပါသည်။ ထို့နောက် ဝင်ငွေနှင့် ပိုင်ဆိုင်မှုများကို စစ်ဆေးပြီး ဆက်သွယ်ရန်အချက်အလက်နှင့် ငွေပြန်အမ်းမည့် ဘဏ်အကောင့်ကို မှတ်ပုံတင်၍ လျှောက်ထားမှုကို အပြီးသတ်ပါ။ အမျိုးသားအခွန်ဌာန၏ အချက်အလက်တွင် သင့်ဝင်ငွေ မပါရှိပါက အလုပ်ခွင်မှ ထုတ်ပေးသော ဝင်ငွေအတည်ပြုစာကဲ့သို့ အထောက်အထားစာရွက်စာတမ်းများကို ပူးတွဲတင်ပြပါ။
-
စာဖြင့်ရေးသား၍: လုပ်ခလစာဝင်ငွေထောက်ပံ့ကြေးနှင့် ကလေးထောက်ပံ့ကြေး လျှောက်လွှာ (အထူးအခွန်ကန့်သတ်ချက်ဥပဒေ အကောင်အထည်ဖော်ရေးနည်းဥပဒေ၊ နောက်ဆက်တွဲပုံစံ အမှတ် 64-2၊ PDF) ကို ဖြည့်စွက်ပြီး သင့်နေရပ်လိပ်စာကို တာဝန်ယူသော အခွန်ရုံးသို့ တင်သွင်းပါ။
ဟုမ်းတက်စ် အခွန်ဝန်ဆောင်မှုသို့ အကောင့်ဝင်ရန် သို့မဟုတ် ကိုယ်တိုင်ဖြစ်ကြောင်း အတည်ပြုရန် ခက်ခဲပါက ထောက်ပံ့ကြေး အကြံဉာဏ်ပေးခြင်း (Counseling) စင်တာ သို့မဟုတ် အနီးဆုံး အခွန်ရုံးသို့ အကူအညီ တောင်းခံပါရန် မေတ္တာရပ်ခံအပ်ပါသည်။
ဟုမ်းတက်စ် အခွန်ဝန်ဆောင်မှုတွင် ‘장려금 → 안내대상자 여부 조회 (ထောက်ပံ့ကြေး → အသိပေးစာ လက်ခံရမည့်သူ ဟုတ်/မဟုတ် စစ်ဆေးရန်)’ မီနူးဖြင့် သင်သည် အသိပေးစာ လက်ခံရမည့်သူများထဲတွင် ပါဝင်ခြင်း ရှိ/မရှိ စစ်ဆေးနိုင်ပါသည်။ ARS (1544-9944) နှင့် ထောက်ပံ့ကြေး အကြံဉာဏ်ပေးခြင်း (Counseling) စင်တာ (1566-3636) တို့တွင်လည်း စစ်ဆေးနိုင်ပါသည်။
လျှောက်ထားရမည့်ကာလနှင့် နည်းလမ်းများကို အမျိုးသားအခွန်ဌာန - လုပ်ခလစာဝင်ငွေထောက်ပံ့ကြေးနှင့် ကလေးထောက်ပံ့ကြေး လျှောက်ထားရမည့်ကာလနှင့် နည်းလမ်း စာမျက်နှာတွင်လည်း ဖော်ပြထားပါသည်။
လျှောက်ထားရမည့် နောက်ဆုံးရက်နှင့် လွတ်သွားပါက
အမျိုးသားအခွန်ဌာန (National Tax Service) ၏ လျှောက်ထားချိန်ကာလ အသိပေးချက် အရ 2025 ခုနှစ် ဝင်ငွေအတွက် နောက်ဆုံးရက်လွန်ပြီးမှ လျှောက်ထားနိုင်သည့် ကာလမှာ 2026 ခုနှစ် ဇွန်လ 2 ရက်မှ ဒီဇင်ဘာလ 1 ရက်အထိ ဖြစ်ပါသည်။ အထူးအခွန်ကန့်သတ်ချက်ဥပဒေ (Restriction of Special Taxation Act) ပုဒ်မ 100-6 တွင် ပုံမှန်လျှောက်ထားချိန်ကာလ ပြီးဆုံးသည့်နေ့၏ နောက်တစ်နေ့မှစ၍ 6 လအတွင်း လျှောက်ထားနိုင်သည်ဟု သတ်မှတ်ထားပါသည်။
လျှောက်ထားသူ များပြားနိုင်သောကြောင့် တတ်နိုင်သမျှ စောစီးစွာ လျှောက်ထားရန် အကြံပြုပါသည်။
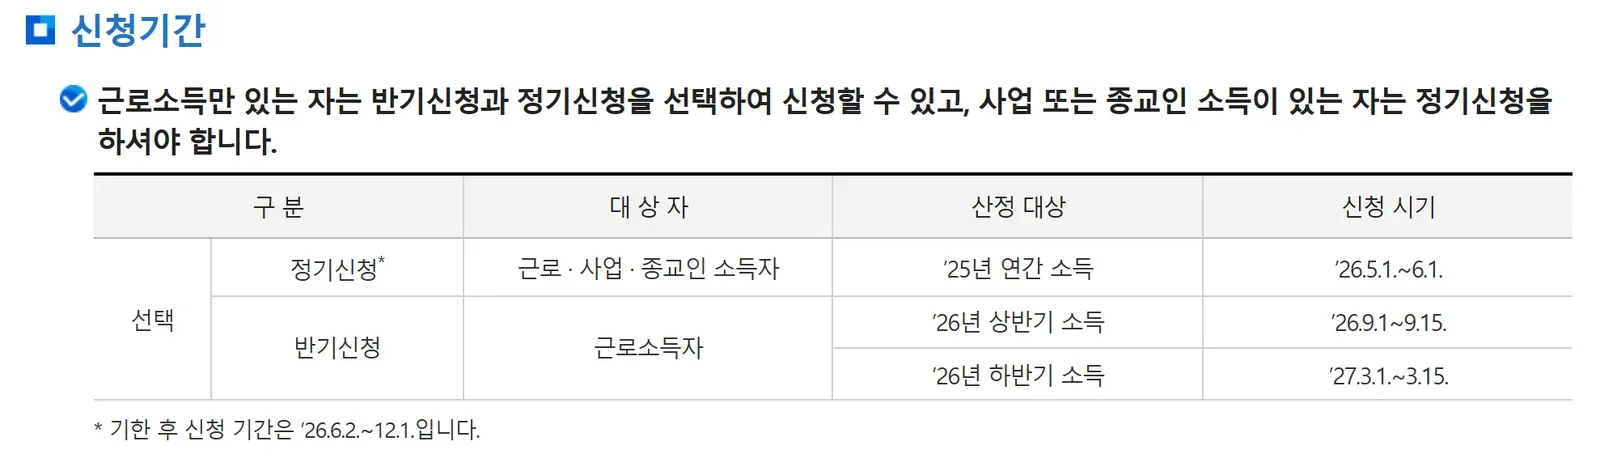
နောက်ဆုံးရက် ကျော်လွန်သွားပါက 2025 ခုနှစ် ဝင်ငွေအတွက် ထောက်ပံ့ကြေးကို ထပ်မံလျှောက်ထား၍ မရတော့ပါ။ 2026 ခုနှစ် ဝင်ငွေအတွက် ထောက်ပံ့ကြေးကို နောက်နှစ်၏ ပုံမှန်လျှောက်ထားချိန်ကာလတွင် သီးခြားလျှောက်ထားရပါမည်။ အတိအကျ အချိန်ဇယားကို အမျိုးသားအခွန်ဌာန၏ ကြေညာချက်များတွင် စစ်ဆေးရန် အကြံပြုပါသည်။
သတိပြုရမည့်အချက်များ
- အမျိုးသားအခွန်ဌာနသည် ဝန်ဆောင်ခ ပေးဆောင်ရန်၊ ငွေလွှဲရန် သို့မဟုတ် ဘဏ်အကောင့် စကားဝှက် ပေးရန် တောင်းဆိုခြင်း မပြုပါ။ ထောက်ပံ့ကြေးကို အကြောင်းပြ၍ ထိုကဲ့သို့ တောင်းဆိုသည့် ဆက်သွယ်မှုသည် လိမ်လည်မှု ဖြစ်နိုင်ပါသည်။
- မိမိ သို့မဟုတ် မိမိ၏ အိမ်ထောင်ဖက်သည် ပေါင်းစုဝင်ငွေခွန် အတည်ပြုတင်သွင်းမှု ပြုလုပ်ရမည့်သူ ဖြစ်ပါက ထောက်ပံ့ကြေး ဆုံးဖြတ်သည့်ရက်မတိုင်မီ အတည်ပြုတင်သွင်းမှု ပြုလုပ်မှသာ ထောက်ပံ့ကြေးကို ရရှိနိုင်ပါသည်။
- ဝင်ငွေစာရွက်စာတမ်းများကို မမှန်မကန် ထုတ်ယူ၍ လျှောက်ထားပါက ထောက်ပံ့ကြေးကို ပြန်လည်ပေးအပ်ရမည်ဖြစ်ပြီး 2 နှစ် သို့မဟုတ် 5 နှစ်ကြာ ထောက်ပံ့ကြေး ပေးအပ်မှုကို ကန့်သတ်ခံရနိုင်ပါသည်။
စုံစမ်းမေးမြန်းရန်
- လုပ်ခလစာဝင်ငွေ အခွန်ထောက်ပံ့ကြေးနှင့် ကလေးအခွန်ထောက်ပံ့ကြေး အကြံဉာဏ်ပေးခြင်း (Counseling) စင်တာ: 1566-3636 (ရုံးဖွင့်ရက်များ၊ နံနက် 9 နာရီမှ ညနေ 6 နာရီအထိ)
- အလိုအလျောက် ဖြေကြားမှုဝန်ဆောင်မှု (ARS): 1544-9944 (24 နာရီ အကြံဉာဏ်ပေးခြင်း၊ လျှောက်ထားခြင်းကို နံနက် 6 နာရီမှ ညသန်းခေါင် 12 နာရီအထိ)
- အမျိုးသားအခွန်ဌာန အကြံဉာဏ်ပေးခြင်းစင်တာ: 126 (အခွန်ဥပဒေဆိုင်ရာ အကြံဉာဏ်ပေးခြင်း၊ ထောက်ပံ့ကြေး မီနူးကို ရွေးချယ်ပါ)
- အနီးဆုံး အခွန်ရုံး: စာဖြင့် လျှောက်ထားခြင်းနှင့် ကိုယ်တိုင်သွားရောက်၍ အကြံဉာဏ်ရယူခြင်း
- နေထိုင်ခွင့်အဆင့်အတန်း (status of stay၊ ကိုရီးယားတွင် နေထိုင်နိုင်သည့် တရားဝင်အဆင့်အတန်း) သို့မဟုတ် နိုင်ငံသားဖြစ်မှုဆိုင်ရာ အထွေထွေမေးမြန်းချက်များ: နိုင်ငံခြားသားအထွေထွေလမ်းညွှန်မှုစင်တာ (Immigration Contact Center) 1345
နိုင်ငံခြားသားဖြစ်ပြီး အိမ်ထောင်ရေးဆက်ဆံမှု သို့မဟုတ် ကလေး၏ နိုင်ငံသားဖြစ်မှုကြောင့် လျှောက်ထားနိုင်ခြင်း ရှိ၊ မရှိ မသေချာပါက လျှောက်ထားခြင်းမပြုမီ လုပ်ခလစာဝင်ငွေ အခွန်ထောက်ပံ့ကြေးနှင့် ကလေးအခွန်ထောက်ပံ့ကြေး အကြံဉာဏ်ပေးခြင်းစင်တာသို့ မိမိ၏ အခြေအနေကို ရှင်းပြ၍ အတည်ပြုချက် ရယူရန် အကြံပြုပါသည်။
ကိုးကားရန် လင့်ခ်များ
- အမျိုးသားအခွန်ဌာန (National Tax Service): လုပ်ခလစာဝင်ငွေ မက်လုံးငွေနှင့် ကလေးမက်လုံးငွေ လျှောက်ထားရမည့် ကာလနှင့် နည်းလမ်း
- အမျိုးသားအခွန်ဌာန သတင်းထုတ်ပြန်ချက် ကိုးကားစာ: မေလတွင် လွတ်သွားသော လုပ်ခလစာဝင်ငွေ မက်လုံးငွေနှင့် ကလေးမက်လုံးငွေကို ဒီဇင်ဘာ 1 ရက်နေ့အထိ ‘မဖြစ်မနေ’ လျှောက်ထားပါ (Korea Policy Briefing, 2026 ခုနှစ်၊ နိုဝင်ဘာ 2 ရက်)
- လုပ်ခလစာဝင်ငွေ မက်လုံးငွေ အများဆုံး 3,300,000 won ပေးအပ်မည်…ဇွန် 1 ရက်နေ့အထိ လျှောက်ထားပါ (Korea Policy Briefing, 2026 ခုနှစ်၊ ဧပြီ 30 ရက်)
- အမျိုးသားအခွန်ဌာန: လုပ်ခလစာဝင်ငွေ မက်လုံးငွေ မိတ်ဆက်
- အမျိုးသားအခွန်ဌာန: လုပ်ခလစာဝင်ငွေ မက်လုံးငွေနှင့် ကလေးမက်လုံးငွေ စိစစ်ခြင်းနှင့် ပေးအပ်ခြင်း
- အမျိုးသားအခွန်ဌာန: လုပ်ခလစာဝင်ငွေ မက်လုံးငွေနှင့် ကလေးမက်လုံးငွေ အဓိက ပုံစံများ
- အခွန်ဆိုင်ရာ အကြံဉာဏ်ပေးခြင်း (Counseling) စင်တာ: လုပ်ခလစာဝင်ငွေ မက်လုံးငွေနှင့် ကလေးမက်လုံးငွေ မကြာခဏ မေးလေ့ရှိသော မေးခွန်းများ
- အခွန်ဆိုင်ရာ အထူးကန့်သတ်ချက်ဥပဒေ (Restriction of Special Taxation Act) ပုဒ်မ 100-3 (လုပ်ခလစာဝင်ငွေ မက်လုံးငွေ လျှောက်ထားခွင့် အရည်အချင်း)
- ဟုမ်းတက်စ် အခွန်ဝန်ဆောင်မှု (Hometax)