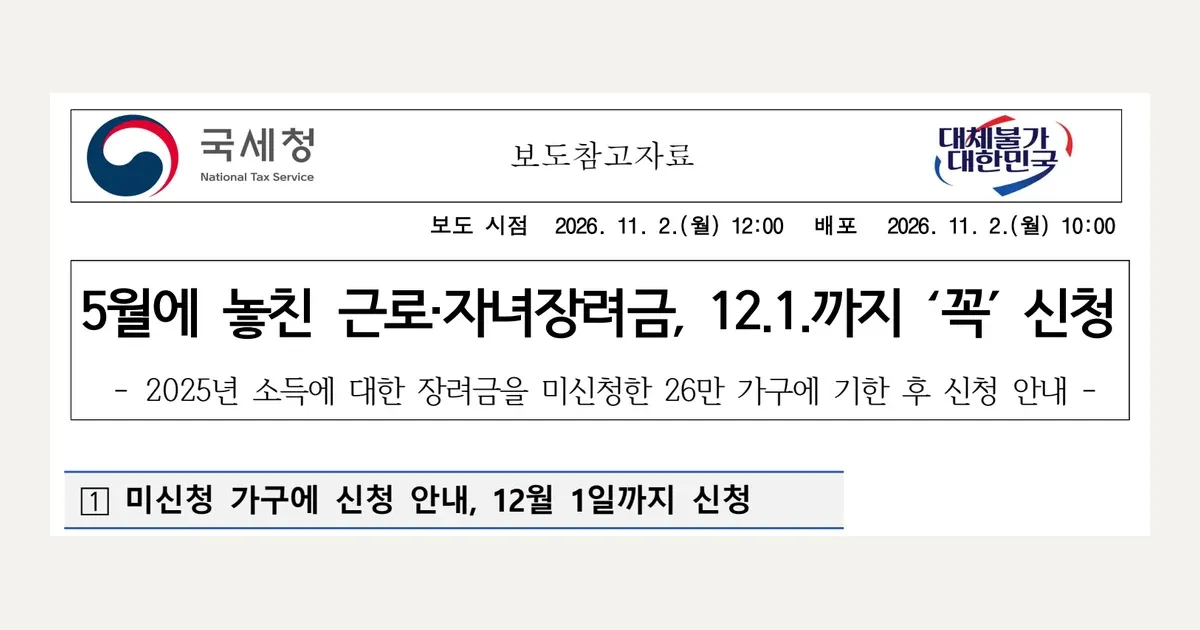
تُرسل مصلحة الضرائب الوطنية (National Tax Service) إشعارات إلى الأسر التي لم تتقدم بعد بطلب للحصول على منحة الدخل من العمل ومنحة الأطفال عن دخل عام 2025، تفيد بإمكانية التقديم بعد انتهاء المهلة. وبحسب المادة المرجعية الصحفية لمصلحة الضرائب الوطنية (2 نوفمبر 2026)، أُرسلت الإشعارات إلى نحو 260,000 أسرة.
الموعد النهائي للتقديم هو يوم الثلاثاء 1 ديسمبر 2026. وبعد هذا التاريخ لا يمكنك التقديم.
تختلف إمكانية تقديم الأجنبي للطلب بحسب الجنسية والعلاقات الأسرية. يُرجى التحقق من الشروط أدناه قبل أن تقدّم الطلب.
منحة الدخل من العمل ومنحة الأطفال
منحة الدخل من العمل نظام تدفع بموجبه مصلحة الضرائب الوطنية مبلغًا من المال للأسر التي تعمل لكن دخلها منخفض. أما منحة الأطفال فتُدفع للأسر ذات الدخل المنخفض التي تربي أطفالًا دون سن 18 عامًا.
لا يلزمك تقديم طلب منفصل لكل من المنحتين. فإذا قدّمت الطلب مرة واحدة، تراجعه مصلحة الضرائب الوطنية وتصرف لك المنحة المنطبقة عليك. وتُصرف المنح لكل أسرة، لذلك لا يستطيع الحصول عليها إلا شخص واحد في الأسرة الواحدة.
أهلية الأجانب واللاجئين للتقديم
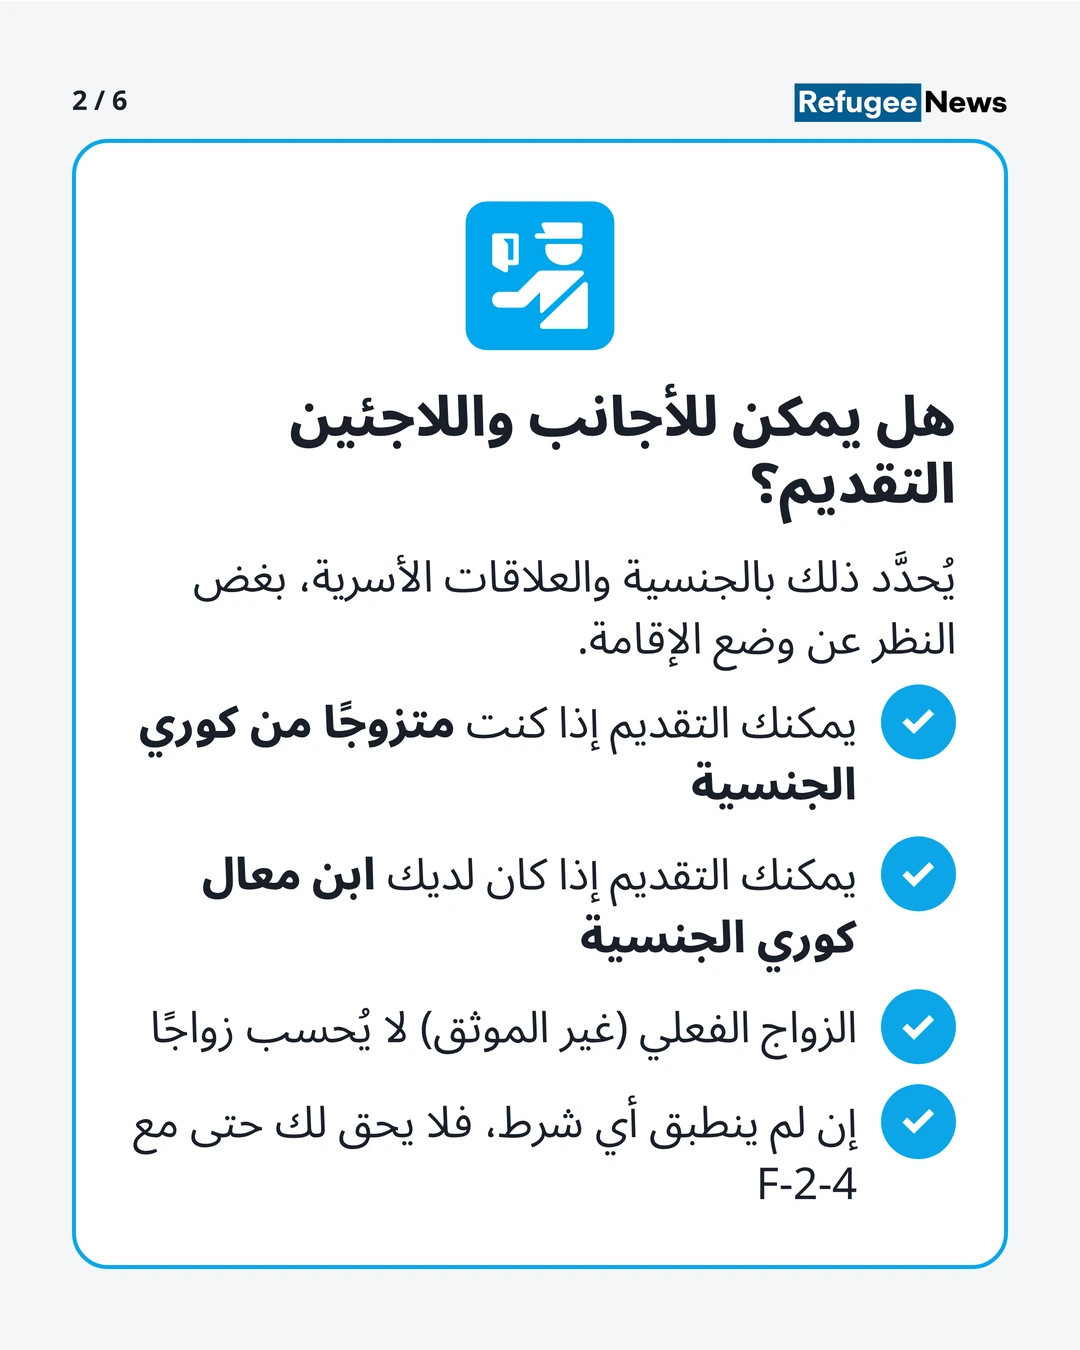
وفقًا للمادة 100-3 من قانون تقييد الضرائب الخاصة، لا يمكنك التقدم بطلب للحصول على إعانة الدخل من العمل (Earned Income Tax Credit) إذا لم تكن تحمل الجنسية الكورية حتى 31 ديسمبر 2025. ومع ذلك، يمكن للأجنبي الذي ينطبق عليه أحد الشرطين التاليين أن يتقدم بطلب.
- من تزوج من شخص يحمل الجنسية الكورية
- من لديه ابن معال يحمل الجنسية الكورية
كما توضح الأسئلة الشائعة في مركز استشارات مصلحة الضرائب الوطنية (مصلحة الضرائب الوطنية، National Tax Service) أن الأجانب لا يستطيعون التقدم بطلب للحصول على الإعانات من حيث المبدأ، وأن الحالتين المذكورتين أعلاه فقط هما الاستثناء الذي يمكنهم فيه التقدم.
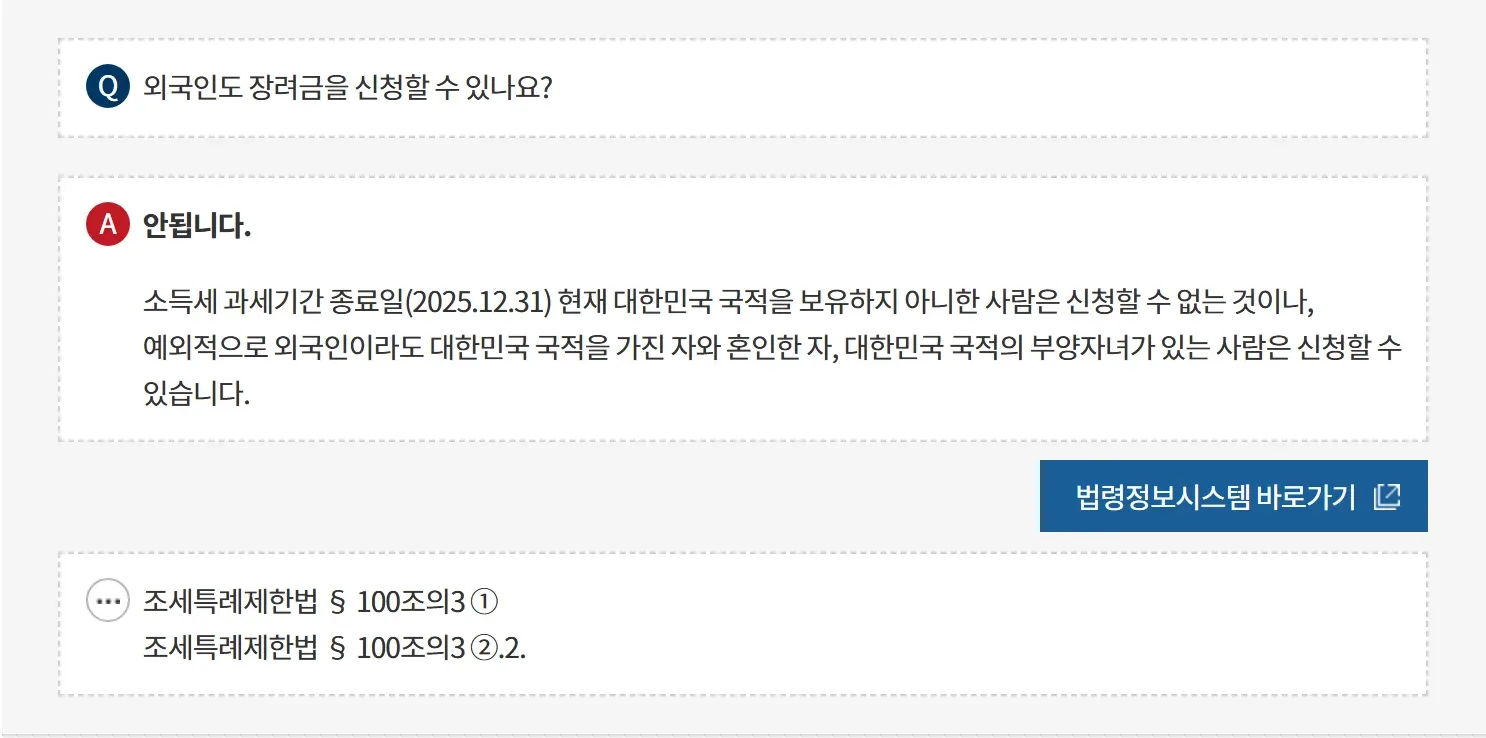
يُحدَّد هذا المعيار بحسب الجنسية، بغض النظر عن وضع الإقامة (صفة الإقامة القانونية). ولا يتضمن دليل مصلحة الضرائب الوطنية أي استثناء منفصل للاجئ المعترف به أو المقيم لأسباب إنسانية أو طالب اللجوء. لذلك، إذا لم ينطبق عليك أحد الشرطين المذكورين أعلاه، فلست مؤهلًا للتقديم حتى لو كان وضع إقامتك F-2-4.
يُرجى أيضًا التحقق مما يلي.
- الزوج/الزوجة: المقصود هو الزوج أو الزوجة بموجب القانون. ولا يشمل ذلك الزواج الفعلي (غير الموثق).
- جنسية الطفل: بموجب المادة 2 من قانون الجنسية، لا يحصل الطفل على الجنسية الكورية من حيث المبدأ إلا إذا كان أحد والديه مواطنًا كوريًا وقت ولادته. وإذا كان كلا الوالدين أجنبيين، فعادةً لا يحمل الطفل الجنسية الكورية حتى لو وُلد في كوريا.
- إذا حصلت على التجنس: إذا حصلت على الجنسية الكورية عن طريق التجنس قبل 31 ديسمبر 2025، فيمكنك التقدم بطلب بصفتك مواطنًا كوريًا.
- الإقامة في كوريا: لا يمكن التقدم بطلب إلا للمقيمين في كوريا.
إذا لم تكن متأكدًا مما إذا كنت مؤهلًا، فاسأل مركز استشارة الإعانات الضريبية (1566-3636) قبل التقديم. ويعتمد القرار النهائي على مراجعة مصلحة الضرائب الوطنية.
حالات أخرى لا يمكنك فيها التقدم
حتى لو استوفيت شروط الجنسية والدخل والأصول، لا يمكنك التقدم في الحالات التالية.
- إذا كنت ابنًا معالًا لشخص آخر خلال عام 2025
- من يمارس عملًا حرًا في مهنة متخصصة، أو زوجه/زوجته
- الموظف الدائم الذي يواصل العمل حتى 31 ديسمبر 2025 ويبلغ متوسط دخله الشهري من العمل 5,000,000 won أو أكثر، أو زوجه/زوجته (ينطبق ذلك على إعانة الدخل من العمل فقط)
للاطلاع على شروط الأهلية بالتفصيل، يُرجى الاتصال بمصلحة الضرائب الوطنية.
الدخل والأصول المطلوبة
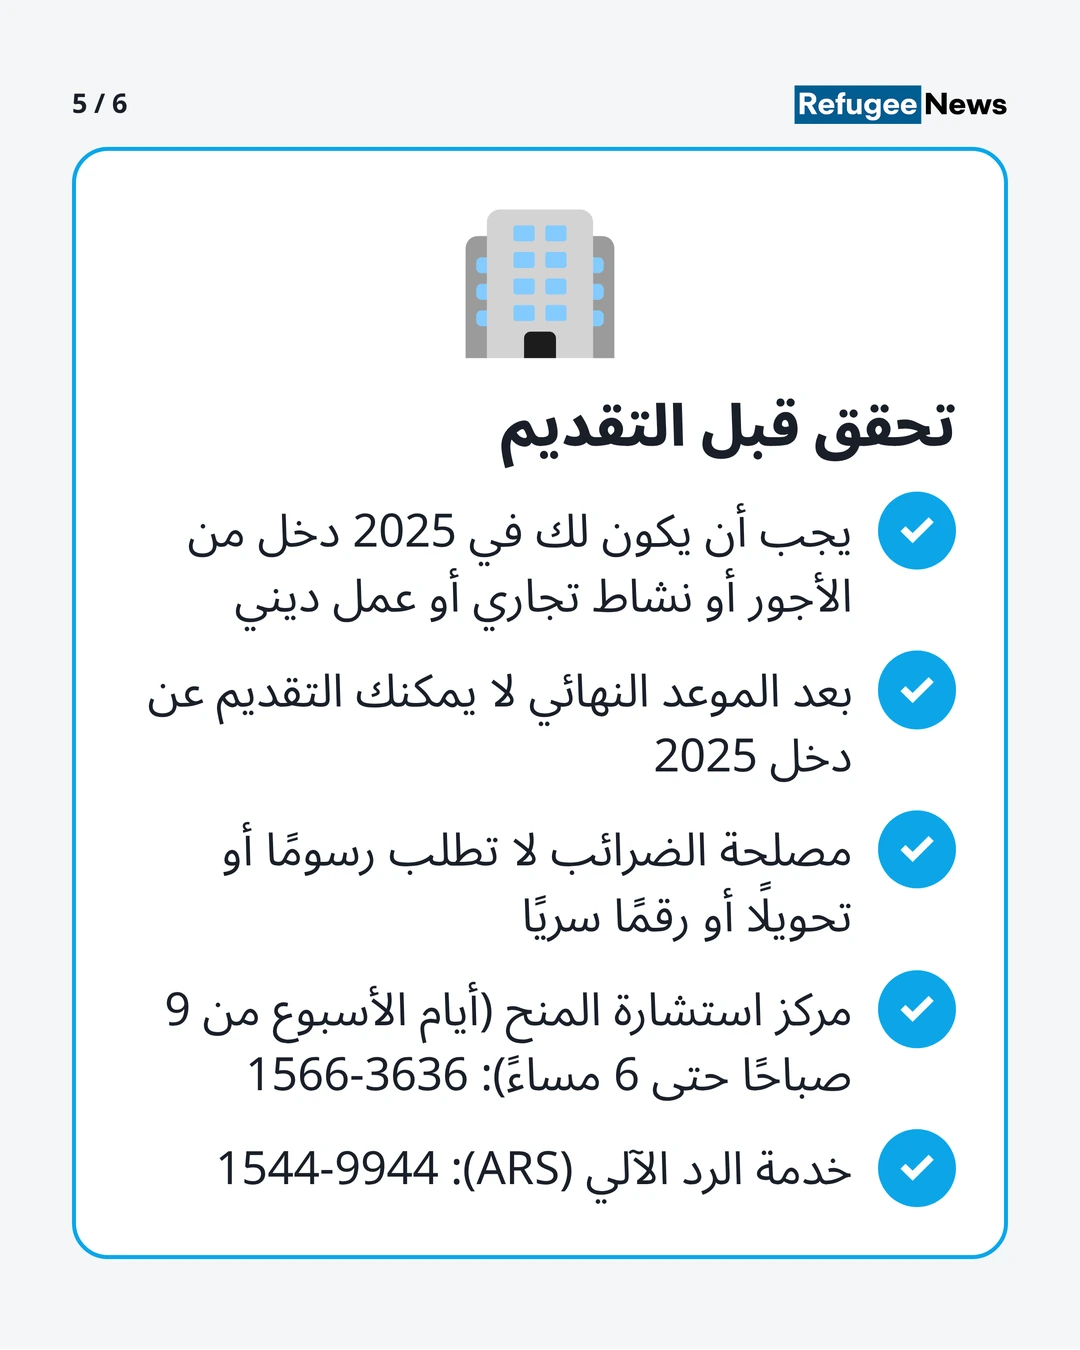
يجب أن يكون لديك في عام 2025 دخل من الأجور (بما في ذلك العمل اليومي بأجر يومي) أو دخل من نشاط تجاري أو دخل من العمل الديني. وإذا لم يكن لديك أي من هذه الدخول، كأن يكون لديك دخل من الفوائد فقط، فلا يحق لك التقديم.
| الفئة | نوع الأسرة | حد الدخل المجمّع للزوجين لعام 2025 |
|---|---|---|
| ائتمان ضريبة الدخل المكتسب (근로장려금) | أسرة من فرد واحد (لا زوج/زوجة، ولا ابن معال دون 18 عامًا، ولا أصل مباشر يبلغ 70 عامًا أو أكثر) | أقل من 22,000,000 won |
| ائتمان ضريبة الدخل المكتسب (근로장려금) | أسرة بمعيل واحد (أسرة يقل فيها إجمالي راتب الزوج/الزوجة ونحوه عن 3,000,000 won، أو أسرة لا يوجد فيها زوج/زوجة لكن فيها ابن معال أو أصل مباشر يبلغ 70 عامًا أو أكثر ممن يستوفون شروطًا معينة للدخل والإقامة المشتركة) | أقل من 32,000,000 won |
| ائتمان ضريبة الدخل المكتسب (근로장려금) | أسرة بمعيلين (أسرة يبلغ فيها إجمالي راتب مقدم الطلب وراتب الزوج/الزوجة ونحوه* كل منهما 3,000,000 won أو أكثر) | أقل من 44,000,000 won |
| ائتمان ضريبة الأطفال (자녀장려금) | أسرة فيها طفل دون 18 عامًا | أقل من 70,000,000 won |
*المقصود هنا بـ«إجمالي الراتب ونحوه» مبلغ يُحسب استنادًا إلى دخل الأجور والدخل التجاري ودخل العمل الديني ونحوها وفق ما تحدده مصلحة الضرائب الوطنية (National Tax Service). وتنطبق شروط إضافية مثل الدخل والإقامة المشتركة على الأبناء المعالين والأصول المباشرين الذين يبلغون 70 عامًا أو أكثر.
وهناك أيضًا شروط تتعلق بالأصول.
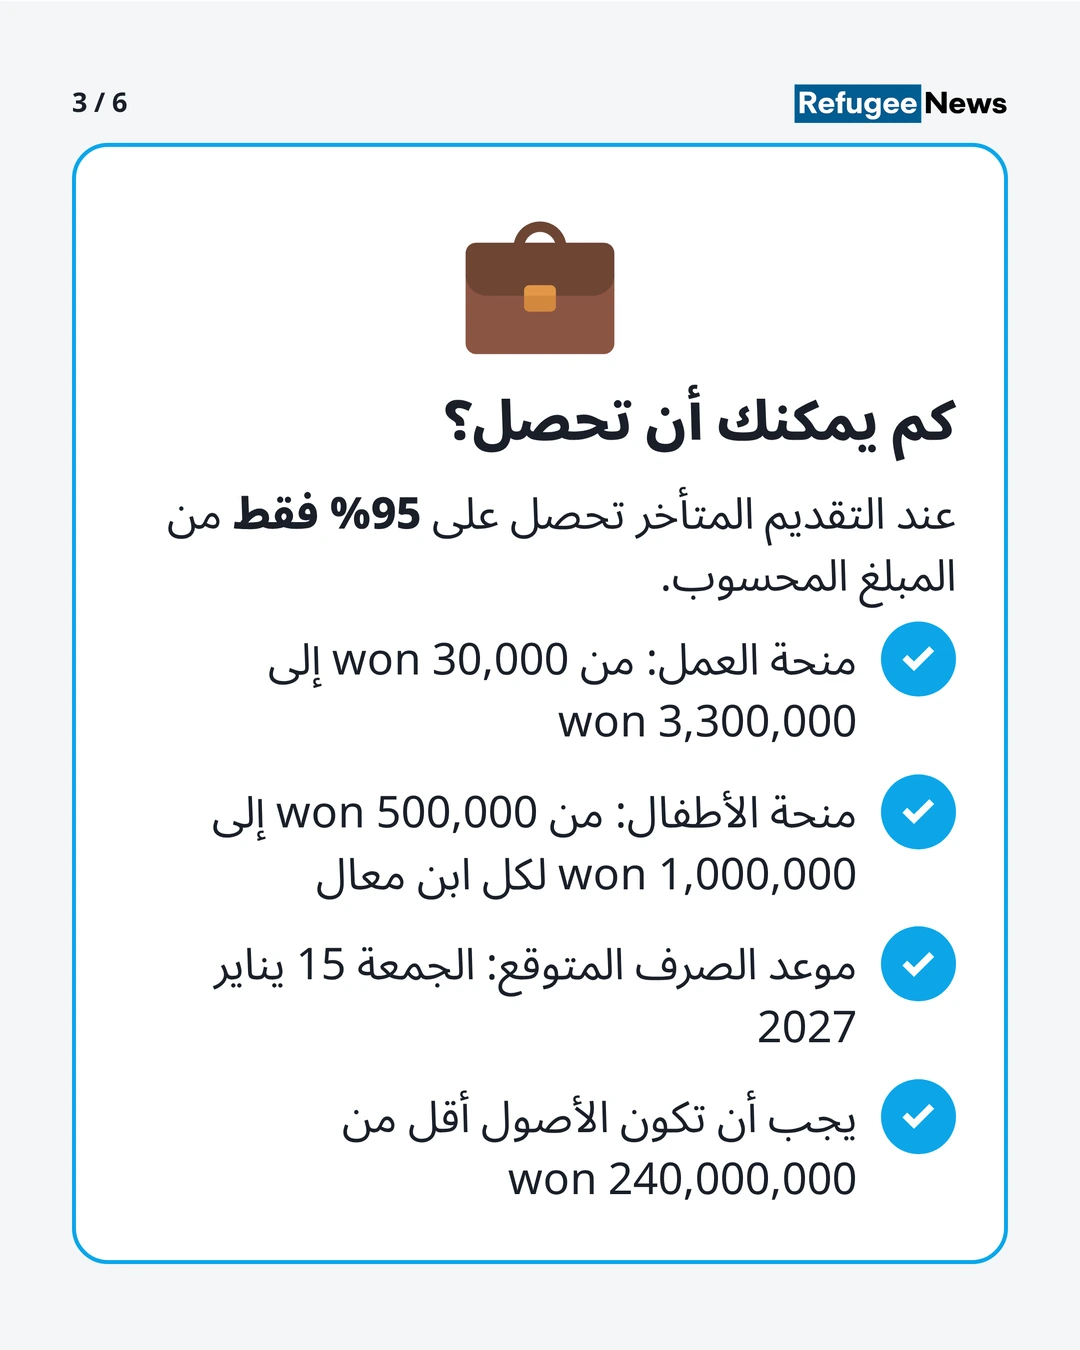
- يجب أن يكون مجموع أصول جميع أفراد الأسرة أقل من 240,000,000 won. وتاريخ الاحتساب هو 1 يونيو 2025.
- لا تُخصم الديون من الأصول.
- إذا كانت الأصول 170,000,000 won أو أكثر وأقل من 240,000,000 won، فلن تحصل إلا على 50% من المبلغ المحسوب.
- تشمل الأصول العقارات والسيارات الخاصة وحقوق شراء الشقق ومبلغ الإيجار بالوديعة السكنية (Jeonse) (مبلغ التأمين (وديعة العقار)) والودائع المصرفية والأسهم وعضويات النوادي ونحوها.
المبلغ الذي يمكنك الحصول عليه وموعد الصرف
- يبدأ ائتمان ضريبة الدخل المكتسب من 30,000 won كحد أدنى، ويصل إلى 1,650,000 won للأسرة من فرد واحد، و2,850,000 won للأسرة بمعيل واحد، و3,300,000 won للأسرة بمعيلين.
- يبدأ ائتمان ضريبة الأطفال من 500,000 won كحد أدنى، ويصل إلى 1,000,000 won كحد أقصى عن كل ابن معال.
- عند التقديم بعد انتهاء المهلة، لن تحصل إلا على 95% من المبلغ المحسوب، أي يُخصم 5%.
- تعتزم مصلحة الضرائب الوطنية (National Tax Service) الصرف بعد المراجعة في الجمعة 15 يناير 2027.
يُحدَّد المبلغ الذي تتلقاه فعليًا وفق نتيجة مراجعة الدخل والأصول. وحتى لو قدّمت الطلب بعد تلقي إشعار، فقد لا تحصل على الائتمان أو قد يختلف المبلغ حسب نتيجة المراجعة.
عند التقديم يمكنك اختيار استلام المبلغ في حساب مصرفي أو نقدًا. وإذا اخترت النقد، فتستلمه من أقرب مكتب بريد بعد إحضار إشعار استرداد الضرائب الذي يصلك بالبريد المسجّل مع بطاقة هوية. وإذا كان الحساب الذي أدخلته مُوقَعًا عليه حجز، فقد لا تتمكن من سحب المبلغ.
طريقة التقديم
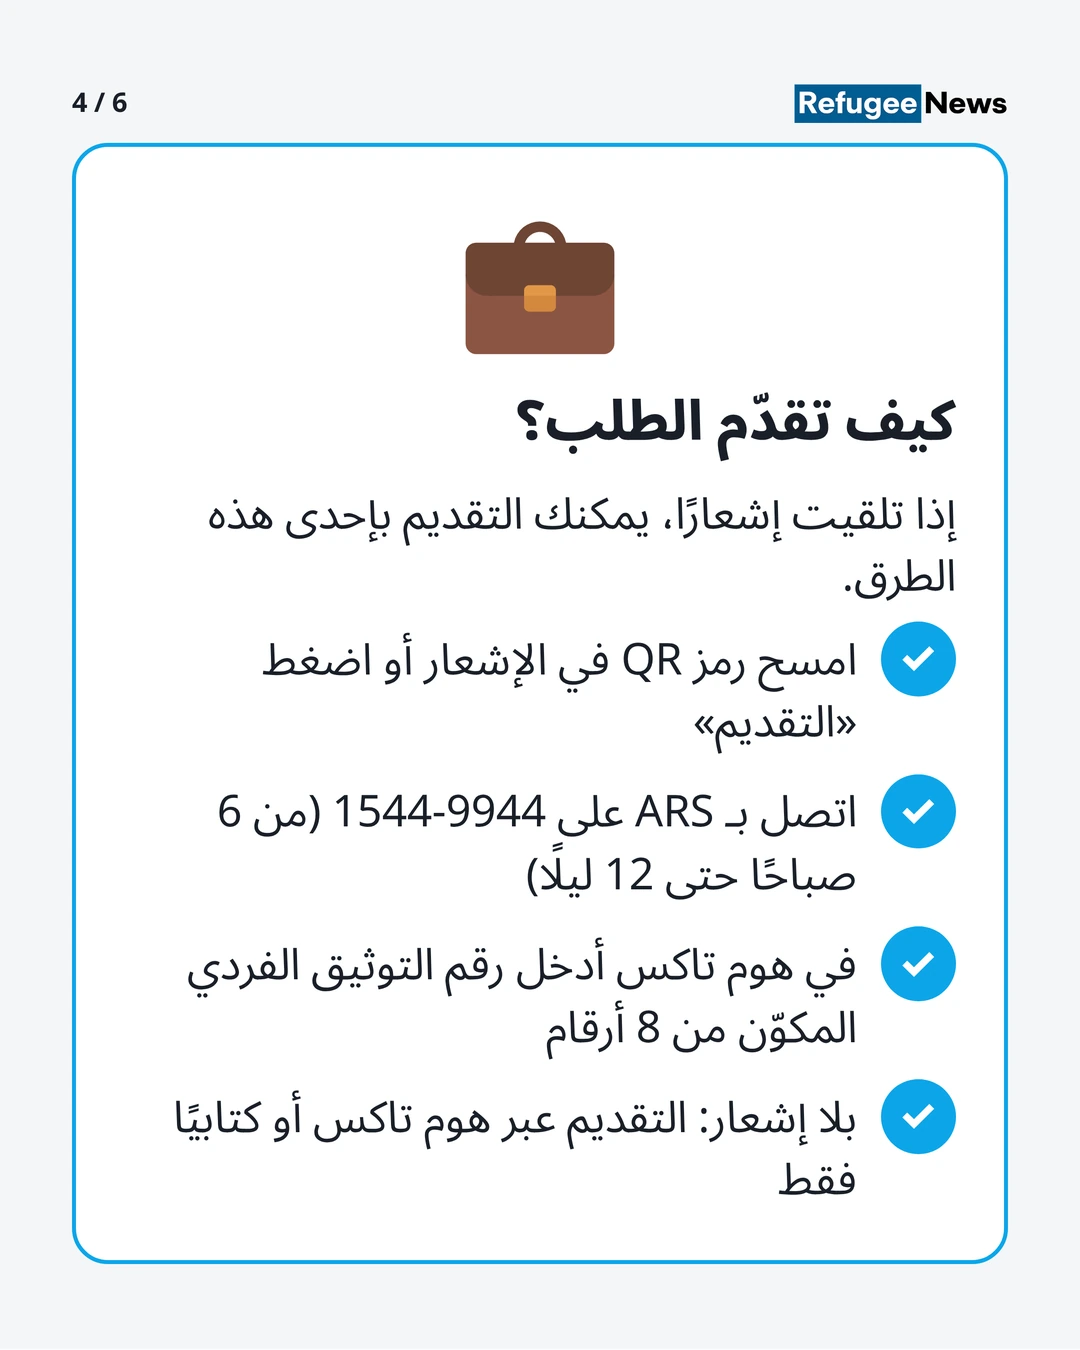
إذا تلقيت إشعارًا
أرسلت مصلحة الضرائب الوطنية (National Tax Service) هذه المرة إشعارات التقديم المتأخر إلى نحو 260,000 أسرة. إذا تلقيت إشعارًا، يمكنك التقديم بإحدى الطرق التالية.
- امسح رمز QR الموجود في الإشعار البريدي بهاتفك المحمول وقدّم الطلب
- اضغط على «التقديم» (신청하기) في الإشعار على الهاتف المحمول وقدّم الطلب
- اتصل بخدمة الرد الآلي الهاتفي (ARS) على الرقم 1544-9944 وقدّم الطلب (من الساعة 6 صباحًا حتى 12 منتصف الليل)
- إذا كان استخدام الهاتف المحمول أو الحاسوب صعبًا عليك، فاتصل بمركز استشارة منحة الدخل من العمل ومنحة الأطفال (1566-3636) واطلب المساعدة في التقديم (في أيام الأسبوع، من الساعة 9 صباحًا حتى 6 مساءً)
- ادخل إلى هوم تاكس، بوابة الضرائب الإلكترونية (Hometax) وأدخل الأرقام السبعة الأخيرة من رقم تسجيل الإقامة ورقم التوثيق الفردي المكوّن من 8 أرقام المطبوع في الإشعار. بعد ذلك تحقق من شروط الأهلية، وسجّل بيانات الاتصال وحساب الاسترداد، وأكمل التقديم.
يظهر في الإشعار على الهاتف المحمول علامة الأمان الخاصة بوكالة الإنترنت والأمن الكورية (Korea Internet & Security Agency). يُرجى التحقق من هذه العلامة أولًا. وإذا كنت قلقًا من الاحتيال عبر الرسائل النصية، فلا تضغط على الرابط. يمكنك بدلًا من ذلك التقديم عبر خدمة الرد الآلي (1544-9944) بإدخال رقم التوثيق الفردي الموجود في الإشعار.
إذا لم تتلقَّ إشعارًا
حتى لو لم يصلك إشعار، يمكنك التقديم بنفسك إذا كنت ترى أنك تستوفي الشروط. في هذه الحالة لا يمكنك التقديم عبر خدمة الرد الآلي. يمكنك التقديم فقط عبر هوم تاكس أو كتابيًا.
-
هوم تاكس: ادخل إلى هوم تاكس، بوابة الضرائب الإلكترونية (Hometax) واختر «المنح·التسوية الضريبية السنوية·التبرعات الإلكترونية (장려금·연말정산·전자기부금) ← منحة الدخل من العمل ومنحة الأطفال (근로·자녀장려금) ← التقديم (신청하기)». عند التحقق من هويتك بشهادة إلكترونية مشتركة (توقيع رقمي) أو الشهادة المالية الرقمية (Financial Certificate) أو التوثيق المبسط (Simple authentication)، تُعرض تفاصيل أفراد أسرتك وبيانات الدخل ونحوها. بعد ذلك تحقق من دخلك وأصولك، وسجّل بيانات الاتصال وحساب الاسترداد، وأكمل التقديم. إذا لم تُظهر بيانات مصلحة الضرائب الوطنية أي دخل لك، فأرفق مستندات داعمة مثل شهادة تأكيد الدخل الصادرة عن مكان عملك.
-
كتابيًا: املأ نموذج طلب منحة الدخل من العمل ومنحة الأطفال (قاعدة تطبيق قانون تقييد الضرائب الخاصة، الملحق النموذج رقم 64-2، PDF) وقدّمه إلى مكتب الضرائب المختص بمنطقة عنوانك.
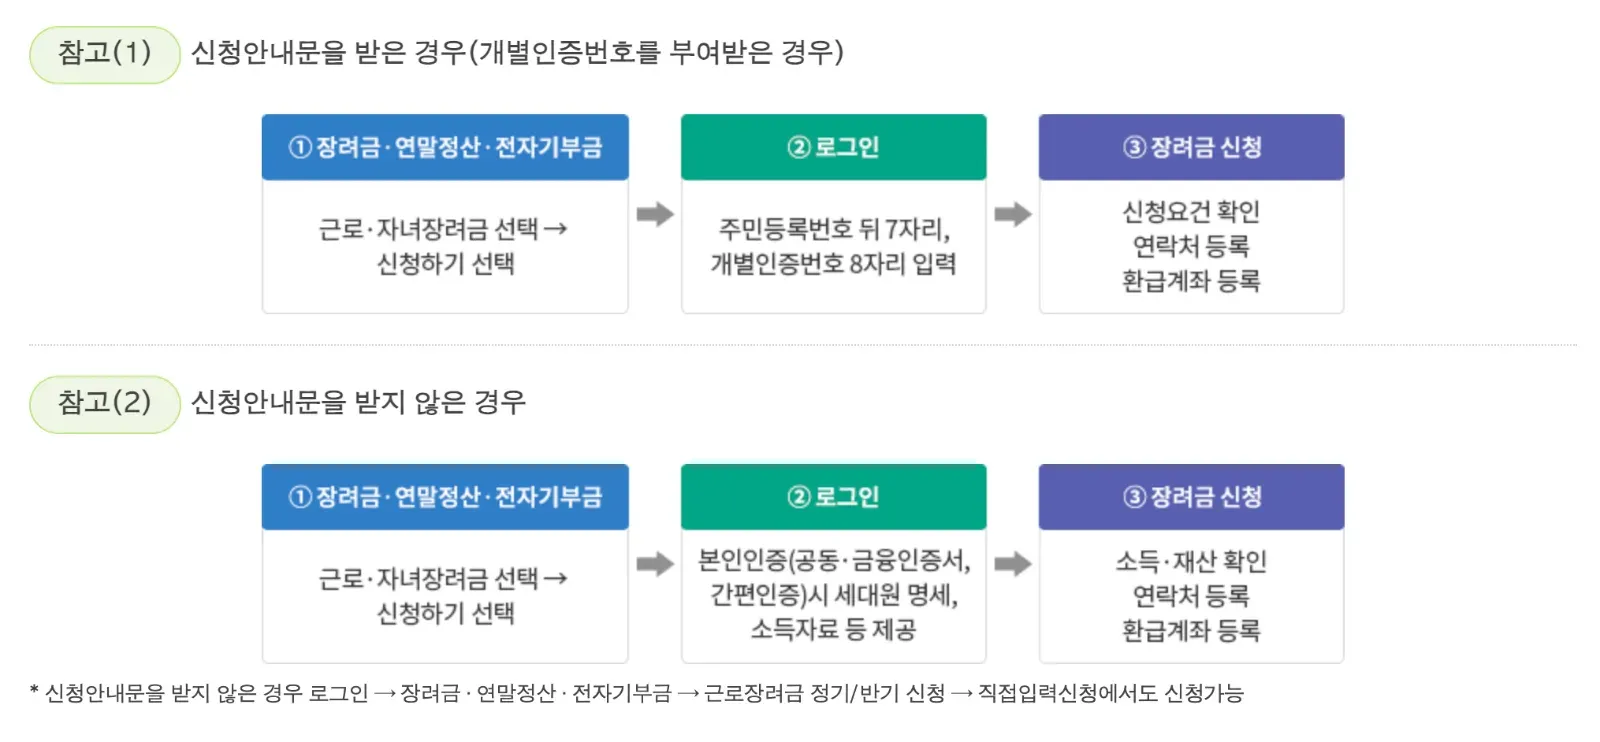
إذا واجهت صعوبة في تسجيل الدخول إلى هوم تاكس أو في التحقق من هويتك، فيُرجى طلب المساعدة من مركز استشارة منحة الدخل من العمل ومنحة الأطفال أو من أقرب مكتب ضرائب.
يمكنك في هوم تاكس استخدام قائمة «المنح ← الاستعلام عن كونك من المشمولين بالإشعار (장려금 → 안내대상자 여부 조회)» لمعرفة ما إذا كنت من الأشخاص الذين يتلقون إشعارًا. ويمكنك التحقق أيضًا عبر خدمة الرد الآلي (1544-9944) ومركز الاستشارة (1566-3636).
كما تظهر فترة التقديم وطرقه في صفحة مصلحة الضرائب الوطنية: فترة التقديم وطريقته لمنحة الدخل من العمل ومنحة الأطفال.
الموعد النهائي للتقديم وما تفعله إذا فاتك
وفقًا لـإشعار فترة التقديم الصادر عن مصلحة الضرائب الوطنية (National Tax Service)، تمتد فترة التقديم المتأخر عن دخل عام 2025 من 2 يونيو 2026 إلى 1 ديسمبر 2026. وتنص المادة 100-6 من قانون تقييد الضرائب الخاصة على أنه يمكنك التقديم خلال 6 أشهر ابتداءً من اليوم التالي لانتهاء فترة التقديم العادية.
قد يزدحم التقديم، لذا يُرجى أن تقدّم طلبك في أقرب وقت ممكن.
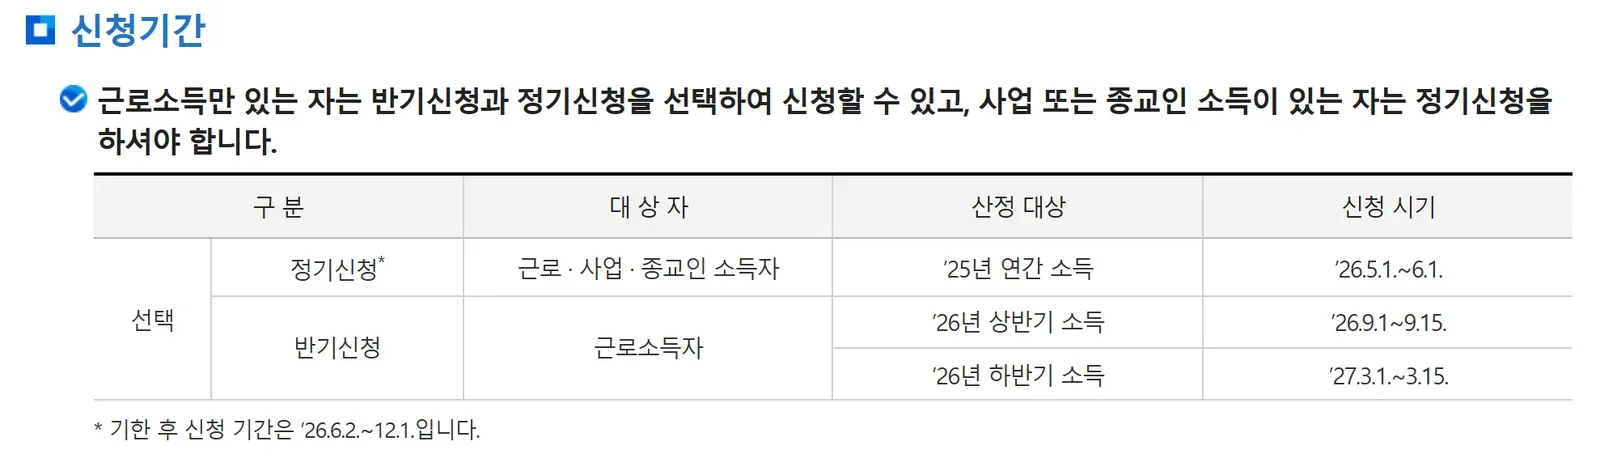
بعد انتهاء الموعد النهائي لن تتمكن من التقديم على الحافز عن دخل عام 2025. أما الحافز عن دخل عام 2026 فعليك التقديم عليه بشكل منفصل خلال فترة التقديم العادية في العام التالي. يُرجى مراجعة إعلانات مصلحة الضرائب الوطنية (National Tax Service) لمعرفة الجدول الدقيق.
نقاط تستدعي الانتباه
- لا تطلب مصلحة الضرائب الوطنية (National Tax Service) منك دفع رسوم، أو تحويل أموال، أو إعطاء الرقم السري لحسابك. وأي اتصال يطلب منك ذلك باسم الحافز قد يكون احتيالًا.
- إذا كنت أنت أو زوجك/زوجتك ممن يجب عليهم تقديم الإقرار النهائي لضريبة الدخل الشامل، فعليك تقديم هذا الإقرار قبل تاريخ البتّ في الحافز حتى تتمكن من الحصول عليه.
- إذا قدّمت طلبك بمستندات دخل حصلت عليها بطريقة مزوّرة، فعليك رد الحافز، وقد يُقيَّد صرفه لمدة 2 سنتين أو 5 سنوات.
الاستفسارات
- مركز استشارة حافز العمل وحافز الأطفال: 1566-3636 (أيام الأسبوع من الساعة 9 صباحًا حتى 6 مساءً)
- خدمة الرد الآلي (ARS): 1544-9944 (استشارة على مدار 24 ساعة؛ والتقديم من الساعة 6 صباحًا حتى 12 منتصف الليل)
- مركز استشارة مصلحة الضرائب الوطنية (National Tax Service): 126 (استشارة في قانون الضرائب، اختر قائمة الحافز)
- مكتب الضرائب القريب: التقديم الكتابي والاستشارة بالحضور الشخصي
- الاستفسارات العامة عن وضع الإقامة (صفة الإقامة القانونية) أو الجنسية: مركز معلومات الأجانب (Immigration Contact Center) 1345
إذا كنت أجنبيًا وكنت غير متأكد من إمكانية التقديم بسبب العلاقة الزوجية أو جنسية طفلك، فاشرح وضعك لمركز استشارة حافز العمل وحافز الأطفال واحصل على التأكيد قبل أن تقدّم طلبك.
روابط مرجعية
- مصلحة الضرائب الوطنية (National Tax Service): فترة تقديم طلب حوافز الدخل من العمل وحوافز الأطفال وطريقته
- مصلحة الضرائب الوطنية (National Tax Service) - بيان صحفي: حوافز الدخل من العمل وحوافز الأطفال التي فاتك تقديمها في مايو، احرص على التقديم قبل 1 ديسمبر (الإحاطة السياسية لكوريا، 2 نوفمبر 2026)
- صرف حافز الدخل من العمل بما يصل إلى 3,300,000 won… قدّم طلبك قبل 1 يونيو (الإحاطة السياسية لكوريا، 30 أبريل 2026)
- مصلحة الضرائب الوطنية (National Tax Service): نبذة عن حافز الدخل من العمل
- مصلحة الضرائب الوطنية (National Tax Service): مراجعة حوافز الدخل من العمل وحوافز الأطفال وصرفها
- مصلحة الضرائب الوطنية (National Tax Service): النماذج الرئيسية لحوافز الدخل من العمل وحوافز الأطفال
- مركز استشارة (Counseling) مصلحة الضرائب الوطنية (National Tax Service): الأسئلة الشائعة حول حوافز الدخل من العمل وحوافز الأطفال
- قانون تقييد الضرائب الخاصة، المادة 100-3 (أهلية التقدم بطلب حافز الدخل من العمل)
- هوم تاكس، بوابة الضرائب الإلكترونية (Hometax)